메타 3분기 프리뷰: 설비투자는 이미 정해졌고, 이제 볼 것은 비용을 대는 방식
메타 자체 가이던스대로라면 2026년 지출이 가장 큰 분기는 바로 지금이다. 엔비디아, 브로드컴, AMD와 전력 공급업체에 더 큰 질문은 메타가 2027년에 대해 무엇을 말하는지, 그리고 청구서 가운데 얼마가 메타의 재무상태표 밖으로 옮겨 가는지다.
10월 21일 업데이트: 메타는 장 마감 후 3분기 실적을 발표했다. 본지 분석은 메타 3분기: 가이던스가 가리키는 사상 최대 설비투자 분기와 새로운 자금 조달 방식(영문)에서 볼 수 있다.
메타(NASDAQ: META)는 자체 가이던스대로라면 이미 올해 설비투자가 가장 많은 분기들(영문)에 들어섰고, 따라서 3분기 지출 규모는 사실상 정해져 있다. 반도체, 클라우드, 전력 공급업체에 남은 질문은 이 속도가 2027년까지 이어지는지, 그리고 구축 비용 가운데 얼마가 메타가 아닌 파트너의 재무상태표에 실리는지다.
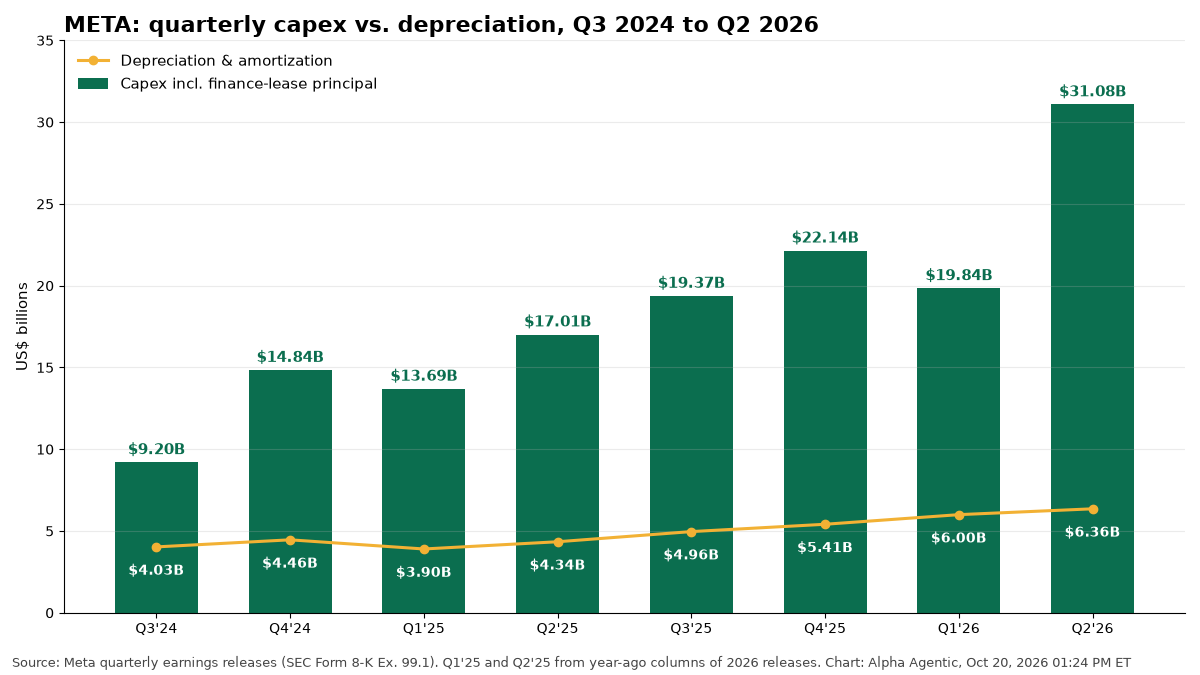
메타의 1분기와 2분기 실적 보도자료를 보면, 메타는 2026년 상반기에 금융리스 원금 상환액을 포함한 설비투자(capital expenditures)로 509억 2,000만 달러를 썼다. 연간 지출이 메타가 제시한 1,300억–1,450억 달러 범위 안에 들어온다면, 본지 계산으로 하반기 설비투자는 790억–940억 달러, 분기당 약 400억–470억 달러가 된다. 이는 메타의 가이던스가 아니라 본지 계산이다. 범위의 하단만 해도 지금까지 가장 컸던 분기를 웃돈다. 그 분기는 2분기로, 설비투자는 310억 8,000만 달러였고 1년 전에는 170억 1,000만 달러였다.
지금까지는 늘어난 청구서가 주가를 짓누르지 않았다. 메타 주가는 10월 20일 694.25달러로 마감해, 회사가 직전 실적을 발표하며 설비투자 범위를 좁힌 7월 29일보다 18.6% 올랐다. 메타는 10월 21일 수요일 장 마감 후 3분기 실적을 발표하며, 콘퍼런스콜은 미 동부시간(ET) 오후 4시 30분에 열린다. 본지는 실적 발표 뒤 분석 기사를 낸다.
설비투자 가이던스의 흐름
설비투자 범위: 메타는 1월 2026년 설비투자 가이던스를 1,150억–1,350억 달러로 처음 제시했다. 4월에는 “부품 가격 상승(higher component pricing)”과, 그보다는 덜하지만 미래 용량을 위한 데이터센터 비용을 이유로 범위를 1,250억–1,450억 달러로 올렸다. 7월에는 범위를 1,300억–1,450억 달러로 좁혔다.
2027년: 수전 리(Susan Li) 최고재무책임자(CFO)는 2분기 콘퍼런스콜에서 “현재로서는 2027년 설비투자에 대한 구체적인 전망을 제시하지 않는다”고 말했다. 그는 계획이 “2026년과 27년의 용량 극대화”에 맞춰져 있다고 말했다. 1년 전에는 메타의 3분기 실적 보도자료가 설비투자 증가액이 “2025년보다 2026년에 눈에 띄게 클 것”이라는 신호를 처음 보냈다.
감가상각은 천천히, 현금흐름은 즉시
2분기 감가상각비(depreciation and amortization, D&A)는 63억 6,000만 달러로 1년 전보다 46% 늘었고, 설비투자는 그 약 5배였다. 지출은 현금흐름에는 지금 바로, 이익에는 여러 해에 걸쳐 반영된다. 영업현금흐름은 318억 6,000만 달러였지만 잉여현금흐름(free cash flow)은 7억 8,400만 달러로, 1년 전 85억 5,000만 달러에서 줄었다.
부채: 6월 30일 기준 장기부채는 836억 6,000만 달러로, 2024년 말 288억 3,000만 달러에서 늘었다. 메타는 2025년 11월 300억 달러 규모의 채권을 발행했고, 2026년 5월 250억 달러를 추가로 발행했다.
재무상태표 밖: 메타는 블루아울 캐피털(NYSE: OWL)이 운용하는 펀드와 함께 루이지애나주에 세운 하이페리온(Hyperion) 벤처의 지분 20%를 보유하며, 이 벤처를 연결 재무제표에 넣지 않는다. 메타의 2분기 보고서(10-Q)는 메타의 최대 손실 노출액을 460억 3,000만 달러로 제시하며, 여기에는 약 280억 달러의 잔존가치 보증(residual value guarantee) 기준액이 포함된다. 7월 메타와 블랙록(NYSE: BLK)은 텍사스주 엘패소에 개발비 약 140억 달러 규모의 비슷한 1GW(기가와트) 벤처를 발표했다. 10-Q는 이를 3분기에 종결될 것으로 예상되는 독점 계약(exclusivity agreement)이라고 했지만, 본지는 실제로 종결됐는지 확인하지 못했다. 10-Q에는 해지할 수 없는 약정(non-cancelable commitments) 3,493억 1,000만 달러도 기재돼 있으며, 대부분은 외부 클라우드 용량과 인프라다.
비용: 메타는 8월 3분기에 약 100억 달러의 법률 비용을 반영할 것으로 예상하며, 이 비용이 1,650억–1,690억 달러인 2026년 비용 전망 범위에 “고려되지 않았다(was not contemplated)”고 밝혔다. 설비투자 범위는 바꾸지 않았다.
돈이 흘러가는 곳
GPU: 엔비디아(NASDAQ: NVDA)는 2월 메타가 블랙웰(Blackwell)과 루빈(Rubin) GPU를 “수백만 개” 배치하고 스펙트럼-X(Spectrum-X) 이더넷 스위치를 도입할 것이라고 밝혔다. AMD(NASDAQ: AMD)는 메타가 최대 6GW 규모의 인스팅트(Instinct) GPU를 배치하는 계약을 맺었으며, 첫 기가와트 물량 출하는 2026년 하반기에 시작될 예정이다.
맞춤형 반도체: 브로드컴(NASDAQ: AVGO)은 메타의 MTIA 칩 협력을 2029년까지 연장했으며, 초기 약정 규모는 1GW를 넘는다.
클라우드: 코어위브(NASDAQ: CRWV)는 2032년 12월까지 이어지는 약 210억 달러 규모의 메타 계약을 공시했다. 네비우스(NASDAQ: NBIS)는 5년간 최대 약 270억 달러 규모의 계약을 맺었다.
전력: 메타는 1월 비스트라(NYSE: VST), 오클로(NYSE: OKLO), 비상장사 테라파워(TerraPower)와 최대 6.6GW 규모의 원자력 전력 계약을 맺었다. 오하이오주의 프로메테우스(Prometheus) 클러스터를 비롯한 데이터센터에 쓸 전력이다.
본지의 시각(The Alpha Take)
메타가 범위를 낮추지 않는 한, 본지 계산으로 하반기 설비투자는 분기 평균 최소 약 400억 달러가 돼야 하며, 위의 거래들은 그 돈이 어디로 가는지 보여준다. 가이던스가 말하지 않는 것은 그 청구서를 누가 떠안느냐다. 지난 분기 잉여현금흐름은 10억 달러에 못 미쳤고, 장기부채는 2024년 말보다 세 배 가까이 늘었으며, 설비투자 항목 밖의 벤처와 클라우드 계약에 놓인 용량의 비중도 커지고 있다.
공급업체 입장에서 GPU, 맞춤형 칩, 네트워킹, 전력 수요는 이제 메타 자체 현금만이 아니라 블루아울이 운용하는 펀드, 코어위브, 네비우스, 그리고 잠재적으로는 블랙록의 펀드에도 일부 기대고 있다. 이 구조는 보고되는 설비투자가 정체되더라도 주문이 계속 들어오게 할 수 있지만, 위험을 파트너와 대주(lender)에게 퍼뜨린다. 2027년에 대한 첫 신호는 증설이 얼마나 오래 이어질지를 공급업체에 알려 줄 것이고, 자금 조달 관련 수치는 그 비용을 누가 대는지 보여줄 것이다.
관전 포인트
설비투자: 본지가 가이던스로 계산한 분기 약 400억 달러 수준에 가까운지(전년 동기: 193억 7,000만 달러), 그리고 1,300억–1,450억 달러 범위가 바뀌는지.
2027년: 설비투자나 비용에 대한 방향 제시가 있는지.
비용 전망 범위: 약 100억 달러의 법률 비용을 어떻게 흡수하는지.
감가상각비와 잉여현금흐름: 전년 동기 수치는 각각 49억 6,000만 달러와 106억 2,000만 달러였다.
부채와 약정: 장기부채, 10-Q의 약정 총액, 그리고 엘패소 벤처가 종결됐는지. 새로운 임대 약정은 디지털리얼티(NYSE: DLR), 에퀴닉스(NASDAQ: EQIX) 같은 데이터센터 임대업체에 가장 중요하다.
※ 본문의 인용문은 영문 발언과 원문을 번역한 것이다.
본 기사는 투자 권유가 아닌 정보 제공 목적으로 작성됐습니다.