궤도 위의 데이터센터: 물리학은 통과했지만 수익 계산은 아직이다
전력망 한계가 AI 컴퓨팅을 궤도로 밀어내고 있다. 본지가 물리학과 수익성을 직접 계산했다. 현재 kg당 약 3,600달러인 발사 가격에서 궤도 전력 비용은 미국의 일반적인 전력망 가격의 약 12–34배다. 손익분기점은 kg당 약 100–300달러여서, 이는 AI 이야기이기 전에 스타십 이야기다.
2026년 11월 8일 업데이트: 스페이스X의 2026년 3분기 공시를 비롯해 첫 게재 뒤 나온 변화를 담아 본지의 시각(The Alpha Take)을 추가했다.
핵심 논지
궤도 데이터센터(orbital datacenter)는 공상과학이 아니라 실제 공학이다. 칩은 이미 우주로 날아갔고, 모델은 궤도에서 돌아갔으며, 우주와 AI 분야의 최대 기업들은 계획서를 제출했다. 하지만 지금의 발사 가격에서는 경제성이 자릿수 하나만큼 어긋나 있다.
본지의 판단: 궤도 컴퓨팅이 전력망 기반 데이터센터와 비용 경쟁을 하려면 발사 가격이 kg당 약 100–300달러로 내려가야 하고, 우주선이 전력 설비, 방열판(radiator), 칩을 kW당 약 15–20kg으로 실어 나를 수 있어야 한다. 따라서 이 분야는 칩이나 태양전지보다 스타십(Starship)급 재사용 발사체에 거는 베팅에 가깝다. 단기적으로는 시연과 방산 성격의 틈새 엣지 컴퓨팅 정도를 예상하는 것이 맞고, 기가와트 규모의 ’하늘 위 AI 공장(AI factories in the sky)’은 잘해야 2030년대의 문제다.
공개시장 투자자에게 이 테마의 노출 경로는 좁다. 주당 135달러에 기업공개(IPO) 공모가를 확정한 뒤 6월 12일 나스닥에서 거래를 시작한 스페이스X(NASDAQ: SPCX)가 이 테마를 담는 가장 직접적인 상장 종목이다. 나머지는 거의 모두 간접적이다.
왜 지금인가: 병목은 전력망이다
궤도로 가자는 주장은 본지의 전력망 심층 분석이 다룬 지상의 문제에서 출발한다.
파이낸셜타임스(FT)는 10월 18일 규제 데이터 업체 RegLayer를 인용해, 2026년 초부터 미국의 대형 데이터센터 프로젝트 최소 47건이 지연, 철회되거나 저지됐다고 보도했다. RegLayer는 이 집계가 보수적이라고 했다. 한국 파이낸셜뉴스가 요약한 같은 보도에 따르면, 번스타인(Bernstein)은 계획된 미국 프로젝트 가운데 실현 가능한 것이 약 35%에 그친다고 추정했고, FT 조사에서는 올해 미국 지역사회 1,000곳 이상이 AI 인프라를 제한하려 한 것으로 나타났다.
영국에서는 마이크로소프트(NASDAQ: MSFT)가 에식스 러프턴에 Nscale이 계획한 부지의 용량을 임차하는 계약에서 빠졌다. Nscale이 이 부지에는 2030년대나 돼야 전력망 전력이 들어온다는 통보를 받은 뒤였다. 마이크로소프트는 10월 19일 이 결정이 “단일 부지에 관한 것”이라며 철수를 확인했다. Nscale은 대체 전력원을 찾고 있다고 밝혔다.
우주에는 지구에 없는 것이 있다. 공간이 넉넉하고, 계통연계 대기열(interconnection queue)도 용도지역 심의위원회도 없으며, 햇빛이 거의 끊이지 않는다. 알파벳(NASDAQ: GOOGL) 산하 구글은 적절한 궤도에 놓인 태양광 패널이 지구의 패널보다 최대 8배 더 많은 전력을 생산할 수 있다고 밝혔다. 스페이스X가 2월 2일 xAI를 인수했을 때 일론 머스크(Elon Musk)는 “우주 기반 AI가 확장할 수 있는 유일한 길인 것은 분명하다”고 썼다. 그는 또 “2–3년 안에 AI 컴퓨팅을 만드는 가장 저렴한 방법은 우주에 있을 것”이라고 예측했다.
물리학과 공학으로 따져 보기
전력: 햇빛은 쉬운 부분이다
대기권 밖에서 햇빛은 제곱미터당 약 1,361W의 에너지를 전달한다. 여명-황혼(dawn–dusk) 태양동기궤도(sun-synchronous orbit)에서는 위성이 낮과 밤의 경계선을 따라 돌며 햇빛을 거의 끊임없이 받는다. 구글이 프로젝트 선캐처(Project Suncatcher)에 제안한 궤도가 바로 이것이다. 반면 일반적인 저궤도에서는 우주선이 90–95분 주기의 궤도 한 바퀴 가운데 약 3분의 1을 지구 그림자 속에서 보낼 수 있어 무거운 배터리가 필요하다.
분석: 구글 자체 가정대로 셀 효율 22%, 패킹 비율 90%를 적용하면 패널은 제곱미터당 약 270W를 낸다. 1MW에는 약 3,700m²의 어레이가 필요한데, 축구장 절반 정도 넓이다. 스페이스X의 AI1 설계도 비슷한 250W를 가정한다.
열: 진짜 제약은 여기에 있다
진공에는 열을 실어 나를 공기나 물이 없다. 칩이 쓰는 전력은 모두 열이 되고, 이 열은 복사로 내보내야 한다. 그 한계는 슈테판-볼츠만 법칙(Stefan–Boltzmann law)이 정한다.
q = ε · σ · T⁴, 여기서 σ = 5.67 × 10⁻⁸ W/m²·K⁴
계산 예시: 본지 계산은 방사율(emissivity) ε = 0.9를 가정하고, 들어오는 햇빛과 지구 반사광(Earthshine)은 무시했다. 이 둘은 실제 방열판의 성능을 더 떨어뜨린다. 모든 수치는 반올림했다.
| 방열판 온도 | 한 면의 m²당 방출 열 | MW당 면적(양면) | MW당 면적(한 면) |
|---|---|---|---|
| 300 K (27°C) | 413 W | 1,210 m² | 2,420 m² |
| 330 K (57°C) | 605 W | 830 m² | 1,650 m² |
| 350 K (77°C) | 766 W | 650 m² | 1,310 m² |
첫 번째 행을 보면 0.9 × 5.67 × 10⁻⁸ × 300⁴ ≈ 413W/m²이므로, 1MW에는 1,000,000 ÷ 826 ≈ 1,210m²의 양면 패널이 필요하다.
네제곱 항 때문에 방열판 온도를 높이면 필요한 면적은 빠르게 줄지만, 그만큼 칩을 더 뜨겁게 돌려야 한다. 스타클라우드(Starcloud)의 백서는 흡수된 햇빛과 지구 열을 뺀 뒤 20°C에서 양면 방열판 제곱미터당 순 약 633W를 추정한다. 스페이스X는 AI1이 지속 컴퓨팅 120kW를 위해 최대 110m²의 전개형 액체 방열판을 싣는다고 밝혔다. 제곱미터당 약 1.1kW다. 머스크는 이 설계가 양면 복사를 전제로 제곱미터당 약 1,400W를 가정한다고 말했다. 본지 계산으로 이는 환경 열을 따지기도 전에 패널 온도가 342K, 즉 약 69°C 가까이 돼야 한다는 뜻이다.
요점은 이렇다. 궤도에서 메가와트 하나를 돌리려면 수천 제곱미터의 태양광 어레이에 더해 수백에서 수천 제곱미터의 방열판이 필요하다. 비용을 좌우하는 것은 질량이다.
방사선: 우려보다는 낫지만 해결되지는 않았다
상용 칩은 내방사선(radiation-hardened) 설계가 아니다. 우주 입자는 비트 반전(bit flip)을 일으키고, 누적 선량(total dose)은 시간이 지나며 부품을 열화시킨다.
초기 데이터는 고무적이다. 구글은 트릴리움(Trillium) TPU를 67MeV 양성자 빔으로 시험했다. 가장 민감한 부품은 고대역폭 메모리(HBM, high-bandwidth memory)였지만, 차폐 상태에서 예상되는 5년 선량 750rad의 거의 3배인 2krad를 받은 뒤에야 이상 징후를 보였다. 15krad까지 영구 고장(hard failure)은 없었다. Starcloud-1은 엔비디아(NASDAQ: NVDA) H100을 싣고 우주로 갔고, 궤도에서 소형 모델을 학습시켰다. 그래도 구글의 논문은 추론에는 허용할 만한 비트 반전 비율이 장시간 학습에는 덜 용인될 수 있다고 지적한다.
발사 질량과 비용
과거 저궤도 발사 비용은 최대 탑재량 기준 2018년 달러 가치로 우주왕복선(Space Shuttle)의 kg당 약 61,700달러부터 팰컨(Falcon) 9의 2,720달러, 팰컨 헤비(Falcon Heavy)의 1,410달러까지 다양했다. 구글은 스타링크(Starlink) 발사에 쓰이는 재사용 구성의 현재 팰컨 9 가격으로 kg당 3,600달러를 쓴다. 이는 2018년 정가보다 높은데, 재사용 부스터는 일회용 최대 탑재량보다 적게 싣기 때문이다.
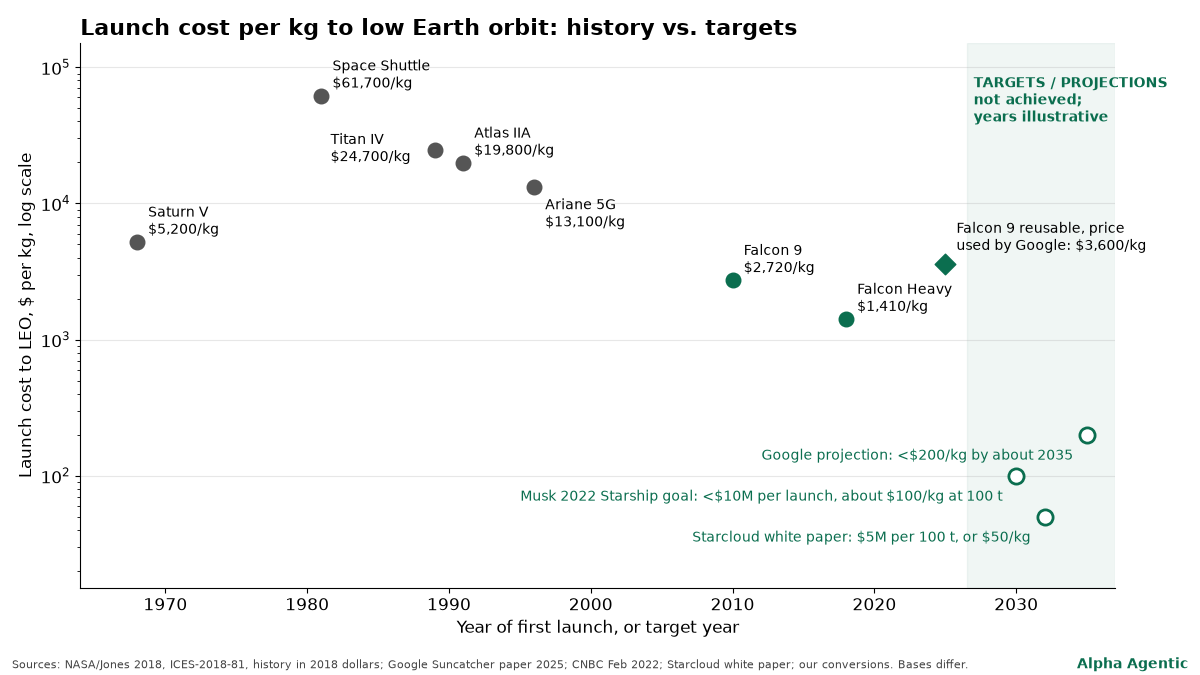
스타십은 9월 28일 14번째 비행에서 처음으로 궤도에 도달했고, 스타링크 V3 위성 26기를 배치했다. 엔진 하나가 일찍 꺼지면서 임무는 조기 종료됐다. 스페이스X는 상업용 kg당 가격을 공개하지 않았다. 머스크는 2022년 스타십 발사 비용이 1,000만 달러 미만이 될 것이라고 “매우 확신한다”고 말했다. 탑재량이 100톤이라면 kg당 약 100달러다.
지연 시간과 대역폭
고도 600km의 위성은 지상과 약 2ms 떨어져 있어 추론에는 충분하다. 어려운 것은 대역폭이다. 구글은 데이터센터급 성능을 내려면 위성 사이에 초당 수십 테라비트급 링크가 필요하다고 밝혔다. 구글의 해법은 수백 미터 간격으로 나란히 날며 레이저로 연결되는 위성들이다. 실험실 시연에서는 송수신기 한 쌍으로 1.6Tbps를 달성했다. 액시엄 스페이스(Axiom Space)의 궤도 노드는 2.5Gbps 광 링크를 쓴다. 스페이스X의 미 연방통신위원회(FCC) 신청서에 따르면 회사의 데이터센터 위성은 스타링크 위성과 연결할 수 있는 광 링크에 의존한다.
유지보수와 노후화
600km 상공에서 고장 난 GPU를 바꿔 끼울 사람은 없다. 구글은 AI 가속기의 내용연수와 비슷한 5년을 위성 수명으로 모델링했다. 문제는 하드웨어 세대가 바뀔 때마다 전체 시스템을 다시 발사해야 한다는 점이다. 여기에는 지상이라면 수십 년을 버틸 어레이와 방열판도 포함된다.
우주 쓰레기와 궤도 혼잡
유럽우주국(ESA)의 통계는 궤도에서 정기적으로 추적되는 물체를 약 47,140개로 집계한다. 스페이스X는 FCC에 궤도 데이터센터 위성을 최대 100만 기까지 승인해 달라고 요청했다. 블루 오리진(Blue Origin)의 프로젝트 선라이즈(Project Sunrise) 신청서는 최대 51,600기를 다루며, 스타클라우드는 최대 88,000기를 신청했다. 인허가가 관문이 될 수 있다.
단위 경제성: 누구나 따라 할 수 있는 약식 계산
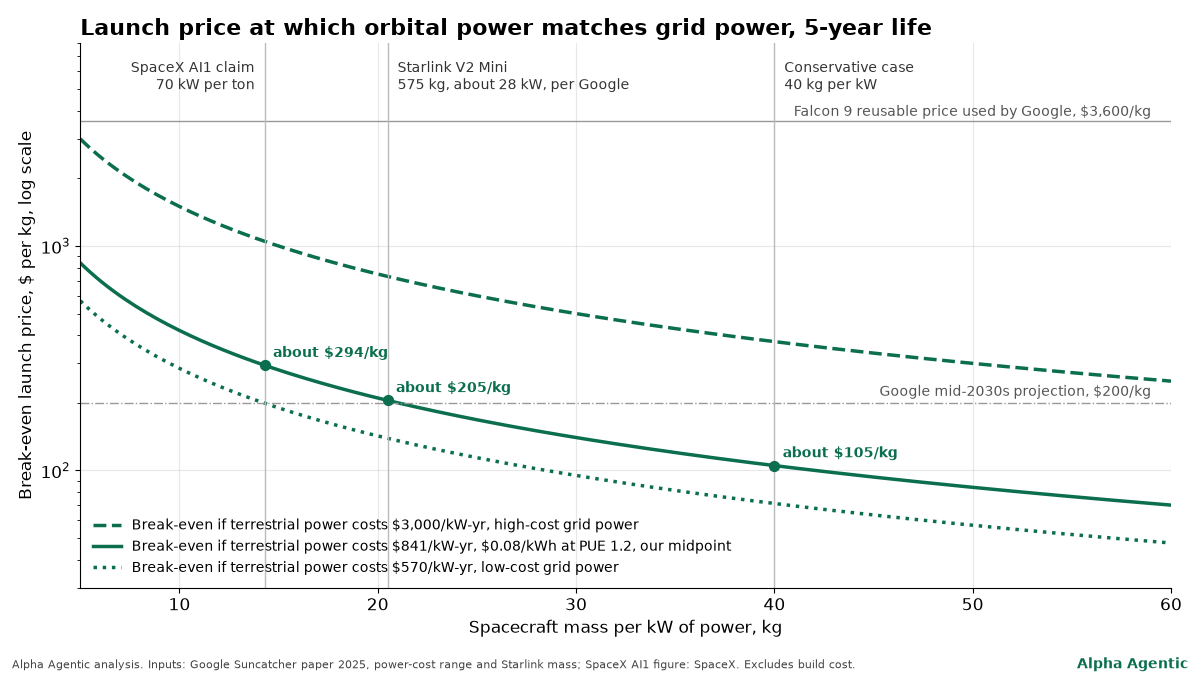
궤도 데이터센터와 지상 데이터센터는 같은 칩을 산다. 차이는 전력과 냉각에 돈을 내는 방식이다. 지상에서는 해마다 전력회사에 내고, 궤도에서는 어레이와 방열판을 쏘아 올리기 위해 처음에 한 번 낸다. 따라서 핵심 비교는 연간 kW당 발사 비용과 연간 kW당 전력망 전력 비용이다.
본지의 공식:
- 연간 kW당 궤도 비용 = kg당 발사 비용(달러) × 우주선의 kW당 질량(kg) ÷ 수명(년).
- 손익분기 발사 가격 = 연간 kW당 지상 전력 비용 × 수명 ÷ kW당 질량(kg).
입력값:
- 지상 전력: 구글 논문은 kWh당 0.06–0.25달러, 전력효율지수(PUE) 1.09–1.4를 근거로 미국 AI 데이터센터의 전력 비용을 연간 kW당 570–3,000달러로 제시한다. 본지 중간값: 0.08달러/kWh × 8,760시간 × PUE 1.2 ≈ 연간 kW당 841달러.
- 질량: 구글에 따르면 스타링크 V2 미니는 575kg, 추정 28kW로 kW당 약 20.5kg이다. 스페이스X는 AI1이 톤당 70kW, 즉 kW당 14.3kg이라고 주장한다. 본지는 보수적인 kW당 40kg 사례를 더했다.
- 수명: 구글 모델과 같은 5년.
- 발사 비용: 현재 kg당 3,600달러, 구글의 2030년대 중반 전망치로 kg당 200달러.
| kW당 질량 | kg당 3,600달러 기준 연간 kW당 비용 | 전력망 841달러 대비 배수 | 손익분기 발사 가격 |
|---|---|---|---|
| 14.3 kg (스페이스X AI1 주장) | 10,300달러 | 12배 | kg당 약 294달러 |
| 20.5 kg (스타링크 V2 미니) | 14,760달러 | 18배 | kg당 약 205달러 |
| 40 kg (보수적 가정) | 28,800달러 | 34배 | kg당 약 105달러 |
구글의 2030년대 중반 전망치인 kg당 200달러라면 같은 세 설계의 비용은 연간 kW당 570달러, 820달러, 1,600달러가 된다. 본지 중간값이 아니라 570–3,000달러의 전력망 비용 범위 전체를 기준으로 하면, 손익분기점은 kW당 14.3kg에서 kg당 199–1,049달러, 20.5kg에서 139–732달러, 40kg에서 71–375달러다. 구글의 표에는 스타링크 수치가 14,700달러와 810달러로 나오는데, 차이는 반올림 때문이다.
시사점:
- 현재의 kg당 약 3,600달러에서는 궤도가 크게 진다. 발사된 전력의 비용은 본지가 잡은 미국 전력망 중간값 비용의 약 12–34배다.
- 구글의 결론은 여전히 유효하다. 구글이 2030년대 중반으로 전망하는 kg당 200달러 아래에서는 비용이 “대략 비슷한(roughly comparable)” 수준이 된다. 구글 논문은 20% 학습곡선(learning curve)을 전제로 이 가격에 도달하려면 약 370,000톤을 추가로 발사해야 하며, 이는 스타십 비행 약 1,800회에 해당한다고 말한다.
- 이 모델은 궤도에 후하다. 구글 모델과 마찬가지로 위성 제작비, 지상국, 보험, 발사 실패를 무시하며, 지상 건물 비용을 무시한 부분이 이를 일부 상쇄할 뿐이다.
기업 주장이 무너지는 지점: 스타클라우드 백서는 40MW 클러스터를 10년간 운영하는 비용을 지상 1억 6,700만 달러, 우주 820만 달러로 비교한다. 백서의 비용 표는 40MW 전체의 컴퓨팅, 태양광, 방열판을 500만 달러짜리 발사 한 번에 싣는다고 가정한다. 여기에는 두 가지 문제가 있다.
- 백서는 100톤당 500만 달러를 “kg당 약 30달러”로 환산한다. 계산하면 kg당 50달러다.
- kW당 14–20kg이라면 40MW 규모 우주선의 무게는 약 570–820톤이다. 한 번이 아니라 100톤급 발사가 6–9회 필요하다. 백서의 발사 항목도 태양광·방열판 모듈에 컴퓨팅과 비슷한 횟수의 발사가 필요하다고 적고 있지만, 비용 표에는 이것이 반영되지 않았다.
kg당 50달러와 본지의 질량 범위를 적용하면 발사 비용은 약 2,900만–4,100만 달러로, 10년간 지상 전력 비용에 대한 백서 추정치 1억 4,000만 달러보다 여전히 훨씬 낮다. 따라서 이 주장은 kg당 100달러 미만의 발사가 실현된다는 전제가 있어야 성립한다. kg당 1,000달러라면 발사 비용만 5억 7,000만–8억 2,000만 달러가 들어 성립하지 않는다.
주요 기업의 진척 상황
| 기업 | 확인된 내용 | 날짜 |
|---|---|---|
| 스타클라우드 (비상장) | H100 탑재 위성 발사, 기업가치 23억 달러에 2억 5,000만 달러 조달 | 2025년 11월 2일, 2026년 8월 21일 |
| 구글 (프로젝트 선캐처) | 플래닛 랩스(PL)와 함께 계획 발표, TPU 네 개를 실은 시제품 발사 | 2025년 11월 4일, 2026년 10월 1일 |
| 스페이스X / xAI | 위성 최대 100만 기에 대한 FCC 신청, xAI 인수 | 2026년 1월 30일, 2026년 2월 2일 |
| 블루 오리진 (비상장) | 위성 최대 51,600기에 대한 프로젝트 선라이즈 FCC 신청 | 2026년 3월 19일 |
| 엔비디아 | 궤도 데이터센터용 Space-1 베라 루빈(Vera Rubin) 모듈 발표 | 2026년 3월 16일 |
| 카우보이 스페이스 (옛 Aetherflux) | Transporter-18에 실린 Reason-1 전력 전송 시험체 발사 | 2026년 10월 1일 |
| 액시엄 스페이스 (비상장) | Kepler 위성에 실린 ARC 컴퓨팅 노드 두 기 가동 | 2026년 10월 6일 보도자료 |
| 소피아 스페이스 (비상장) | 1,000만 달러 규모 시드 투자 유치 | 2026년 2월 26일 |
| 론스타 데이터 홀딩스 (비상장) | 인튜이티브 머신스(LUNR)의 IM-2 착륙선에 탑재체를 실어 보냄, 착륙선은 옆으로 넘어짐 | 2025년 2월–3월 |
| 중국: ADA 스페이스 | 첫 컴퓨팅 위성 12기 발사, 8기 추가 발사 | 2025년 5월 14일, 2026년 10월 14일 |
기업별 세부 내용:
- 스타클라우드: 엔비디아와 시스코(NASDAQ: CSCO)가 투자자에 포함된다. Starcloud-1은 스페이스X의 Bandwagon-4로 발사됐고 궤도에서 소형 모델을 학습시켰다. 8kW급 Starcloud-2 위성 두 기가 2027년 합승(rideshare) 발사로 계획돼 있다.
- 구글: 시제품은 스페이스X의 Transporter-18로 발사됐다. 후속 위성 두 기가 2027년으로 계획돼 있다.
- 스페이스X: AI1 설계는 최대 150kW, 지속 120kW로 공개됐다. 2026년 6월 로이터가 전한 소식통에 따르면 시연은 2027년 말을 목표로 하며, IPO 서류는 배치 시점을 "이르면 2028년"으로 제시한다.
- 블루 오리진: 본지는 발사 일정을 찾지 못했다.
- 카우보이 스페이스: H200 GPU를 탑재한 Reason-2는 2027년 상반기를 목표로 한다.
- 액시엄 스페이스: 노드는 올해 초 발사된 Kepler Communications의 광 중계 위성에 실려 있다.
- 소피아 스페이스: 수동 냉각 방식 컴퓨터의 궤도 시연을 2027년 말이나 2028년 초에 계획하고 있다.
- 론스타: 시험 대부분이 수행됐다고 밝혔다.
- ADA 스페이스: 첫 위성군은 저장연구소(Zhejiang Lab)와 함께 만들었고, 두 번째 위성군은 랜드스페이스(LandSpace)의 Zhuque-2E로 발사됐다. 위성 2,800기를 계획하고 있다.
- ASCEND: EU가 자금을 댄 이 연구는 배출량을 줄이려면 수명 주기 전체의 배출량이 열 배 적은 발사체가 필요하다고 결론 내렸다.
지금까지 발사된 것과 앞으로의 일정
발사 완료: 론스타는 2025년 3월, ADA 스페이스 첫 위성군은 2025년 5월, Starcloud-1은 2025년 11월, 액시엄 노드는 2026년, 구글 선캐처 시제품과 ADA 스페이스 두 번째 위성군은 2026년 10월이다. 기업 공시를 보면 위성당 약 10kW를 넘는 것은 없다.
기업이 밝힌 계획: Starcloud-2와 구글 후속 위성 두 기는 2027년, 카우보이 스페이스의 Reason-2는 2027년 상반기, 스페이스X 시연은 2027년 말이며 배치는 이르면 2028년, 소피아의 시연은 2027년 말이나 2028년 초다. 로켓랩(NASDAQ: RKLB)이 맡는 Kepler의 뉴트론(Neutron) 전용 발사는 빨라야 2028년이며, 카우보이 스페이스의 1MW 데이터센터 상단(upper stage)은 2028년 12월을 목표로 한다.
본지 전망(기업 가이던스가 아닌 본지 분석):
- 2년 뒤, 2028년 말: 10–150kW급 위성 여러 기가 추론과 방산 엣지 워크로드를 처리한다. 스타십이 정기적으로 비행한다면 첫 AI1 위성도 여기에 포함된다. 전력망과 경쟁할 경제성은 아직 없다.
- 5년 뒤, 2031년: 스타십급 가격이 가시권에 들어오고, 대부분 스페이스X가 운영하는 수십 MW 규모 위성군이 현실성을 얻는다. 관건은 외부 고객이 돈을 내느냐다.
- 10년 뒤, 2036년: 발사 비용이 kg당 약 200달러에 이르면 궤도 컴퓨팅은 소수일지언정 실제 AI 용량의 한 조각이 될 수 있다. 발사 비용이 kg당 500달러 위에서 멈추면 이 분야는 국가 주권, 방산, 지구 관측 데이터 처리를 위한 틈새로 남는다.
관련 종목과 노출의 실질적 크기
주가는 마지막 정규 거래일인 2026년 10월 16일 종가다.
| 기업 | 주가 | 궤도 컴퓨팅과의 연결고리 | 중요도 |
|---|---|---|---|
| 스페이스X (SPCX) | 146.03달러 | 발사체, 위성, 레이저 네트워크를 직접 만든다 | 의미 있음, 상장 종목 가운데 가장 순수한 노출 |
| 알파벳 (GOOGL) | 340.59달러 | 선캐처, 보유 스페이스X 지분의 6월 30일 기준 장부가 941억 달러 | 알파벳 규모에 비하면 작음 |
| 에코스타 (ECHO) | 85.37달러 | 주파수 매각 대가로 스페이스X 주식 최대 약 2억 6,180만 주를 받을 예정 | 간접적이지만 큼, 주식은 아직 미인도 |
| 엔비디아 (NVDA) | 214.13달러 | Space-1 모듈, 스타클라우드 투자자 | 현재로서는 미미함 |
| 아마존 (AMZN) | 250.00달러 | 궤도 컴퓨팅 프로그램 확인 안 됨 | 미미함/간접적 |
| 로켓랩 (RKLB) | 50.84달러 | 우주용 태양광 어레이, 발사 서비스, Kepler와의 뉴트론 계약 | 제한적, 옵션 성격, 시장이 형성되면 실질적 |
| 플래닛 랩스 (PL) | 13.56달러 | 구글 선캐처 시제품 제작 | 작지만 직접적 |
| 인튜이티브 머신스 (LUNR) | 10.78달러 | 론스타의 달 탑재체 운송 | 미미함 |
| 마이크로칩 (MCHP) | 73.85달러 | 방사선 내성 칩, 우주용 전자장비, 론스타 탑재체가 이 회사 FPGA로 작동 | 미미함 |
| 텔레다인 (TDY) | 618.60달러 | 방사선 내성 칩, 우주용 전자장비 | 미미함 |
| 프로큐어 스페이스 ETF (UFO) | 39.28달러 | SPCX가 14.29%로 최대 보유 종목(펀드 페이지, 11월 6일) | 분산 바스켓 |
| ARK 스페이스 앤드 디펜스 이노베이션 ETF (ARKX) | 29.88달러 | SPCX가 11.19%로 최대 보유 종목(보유 종목 파일, 10월 19일) | 분산 바스켓 |
표 참고 사항:
- 스페이스X: 지금 사업을 이끄는 것은 스타링크와 발사 서비스지만, 궤도 컴퓨팅은 장기 성장 논리의 핵심이다.
- 에코스타(NASDAQ: ECHO): 2027년 11월 30일을 목표로 한 주파수 매각의 두 번째 종결 때 스페이스X 주식을 최대 약 2억 6,180만 주 받을 예정이다. 본지 계산으로 이 지분의 가치는 10월 16일 SPCX 종가 기준 약 380억 달러이며, 에코스타 자체 주식의 가치는 약 250억 달러다.
- 아마존(NASDAQ: AMZN): 블루 오리진은 아마존이 아니라 제프 베이조스(Jeff Bezos)의 소유다.
- 로켓랩: Kepler의 위성이 컴퓨팅 장비를 탑재한다.
- 마이크로칩(NASDAQ: MCHP)과 텔레다인(NYSE: TDY): 상용 칩으로의 전환은 오히려 내방사선 부품에 불리하게 작용할 수도 있다.
레드와이어(NYSE: RDW), AST 스페이스모바일(NASDAQ: ASTS)처럼 이 테마와 함께 움직이는 경우가 많은 다른 우주 종목에서는 본지가 확인할 수 있는 궤도 컴퓨팅 역할을 찾지 못했다. 이 글은 분석이며 투자 권유가 아니다.
강세론과 약세론
강세론(bull case): 전력망 제약은 심해지고 있다. 스타십은 9월 궤도에 도달했다. 스페이스X는 발사체, 위성 공장, 레이저 네트워크에 더해 xAI라는 계열 AI 고객까지 갖고 있다. 발사 비용이 구글의 더 신중한 2030년대 중반 시나리오인 kg당 300달러에만 도달해도, 본지 모델로는 AI1 수준 질량의 궤도 전력이 본지 중간값 전력망 비용과 대체로 맞먹고 비싼 전력망보다는 싸다.
약세론(bear case): 경제성은 지금보다 10배 넘게 낮은 발사 가격에 기대고 있는데, 이를 입증한 발사체는 아직 없다. 본지를 포함해 대부분의 비교는 위성 제작비를 빼고 계산한다. 하드웨어는 수리할 수 없고 약 5년이면 수명을 다한다. 어레이와 방열판은 메가와트가 늘 때마다 정비례로 커진다. 우주 쓰레기와 인허가 위험은 신청서가 쌓일수록 커진다. 그리고 지구는 가스, 원자력, 전력망 개선으로 스스로 문제를 해결할 수도 있다.
판단을 바꿀 변수: 공개된 스타십 kg당 가격, 유료 워크로드를 처리하는 궤도 클러스터, 한 해 동안 측정된 고장률, 하이퍼스케일러의 용량 계약.
결론
궤도 컴퓨팅은 AI라는 옷을 입은 발사 비용 이야기다. 물리학은 통과했고, 방열판은 만들 수 있으며, 칩은 예상보다 잘 버틴다. 지금 통과하지 못하는 것은 청구서다. kg당 3,600달러에서 발사된 전력은 전력망 전력보다 10배 넘게 비싸며, 이는 위성 자체의 비용을 치르기도 전의 이야기다.
손익분기점은 kg당 100–300달러 근처에 있다. 그곳에 이를 현실적인 경로를 가진 것은 스타십급 로켓뿐이다. 스페이스X가 무게중심이고 ‘우주 데이터센터’ 관련주 이야기 대부분이 빈약한 이유가 여기에 있다. 머스크의 2–3년 예측이 맞으려면 그 기간 안에 발사 가격이 열 배 넘게 떨어져야 한다. 2027–2028년의 시연은 사업의 증거가 아니라 공학적 이정표로 봐야 한다. 증거는 kg당 가격과 돈을 내는 고객이 될 것이다.
본지의 시각(The Alpha Take)
분석: 이 글의 경제성 분석은 여전히 한 방향을 가리킨다. 궤도가 경쟁력을 가지려면 현재 약 3,600달러인 발사 가격이 kg당 100–300달러 가까이 내려와야 하며, 10월 19일 이후 공개된 어떤 정보도 이 숫자를 움직이지 않았다. 달라진 것은 지상에서 나온 증거다.
스페이스X는 지상에 먼저 돈을 쓰고 있다: 스페이스X의 2026년 3분기 실적 보도자료를 보면 슈퍼 인텔리전스(Super Intelligence, SI) 부문의 설비투자는 이번 분기 164억 달러, 2026년 첫 세 분기 누적 400억 달러였다. 9월 30일 기준 정격(nameplate) 컴퓨팅 용량은 1.7GW에 이르렀다. 스페이스X는 10월 26일 아폴로 글로벌 매니지먼트(NYSE: APO)가 운용하는 법인에서 GPU 포드(pod)를 임차하는 구속력 있는 약정을 공시했다. 원금 지급액은 약 400억 달러, 리스 기간은 5년에서 5년 3개월이며, 지급은 2027년 상반기에 시작된다. 본지가 키워드로 검색한 결과 보도자료와 분기 보고서(10-Q)에는 궤도나 우주 기반 컴퓨팅에 대한 언급이 없었다. 본지의 스페이스X 2026년 3분기 분석(영문)은 SI 부문의 조정 EBITDA 마진을 약 66%로 봤다. 지상에서 이 정도 마진을 내는 상황이라면 스페이스X가 컴퓨팅을 서둘러 궤도로 올릴 이유는 별로 없다.
5년은 지상의 기준이기도 하다: 아폴로 리스 기간은 본지 모델의 위성 수명 5년과 맞아떨어진다. 칩은 두 곳 모두에서 같은 주기로 노후화한다. 궤도에서만 추가로 드는 비용은 세대마다 어레이와 방열판을 다시 발사하는 것이다.
발사 계산이 더 구체적이 됐다: 10-Q에 따르면 2026년 첫 세 분기 동안 궤도에 올린 물량은 1,517미터톤으로, 1년 전 1,627톤에서 줄었다. 연간으로는 약 2,000톤이다. kW당 14.3–20.5kg이라면 기가와트 하나의 무게는 14,300–20,500톤이다. 본지 계산으로 이는 기가와트 하나에 스페이스X의 현재 전체 발사 물량 7–10년치가 필요하다는 뜻이다. 구글이 kg당 200달러에 도달하려면 필요하다고 한 추가 370,000톤은 이 속도라면 약 180년이 걸린다. 10-Q에 따르면 지금까지 스타십 발사는 모두 내부용이었다.
첫 시연이 제약을 보여준다: 테크크런치(TechCrunch)는 10월 30일 구글의 선캐처 시제품이 가동 중이라고 보도했다. 이 시제품은 최대 1kW를 생산하며, TPU 네 개 가운데 한 번에 하나만 약 20분 동안 돌릴 수 있다. 당분간 한계를 정하는 것은 칩이 아니라 전력이다.
시각을 바꿀 변수: 스페이스닷컴(Space.com)에 따르면 일론 머스크는 규제 당국이 승인하면 두 단을 모두 회수(catch)하는 시도와 함께 스타십의 15번째 비행을 11월로 목표하고 있다. 이 비행이 성공하고 빠른 재비행이 뒤따르는 것, 공개된 kg당 가격, 첫 외부 고객 스타십 발사, 유료 궤도 컴퓨팅 계약, 또는 지상 GPU 임대 마진의 하락이 시각을 바꿀 수 있다. 지상 마진이 떨어지면 스페이스X가 자본을 궤도에 투입할 때 포기하는 몫도 줄어든다.
관전 포인트
- 스타십 발사 빈도와 가격: 재비행, 궤도 투입 탑재량, 공개되는 kg당 달러 수치.
- 구글의 2027년 후속 위성: 광 링크가 분산 머신러닝(ML) 워크로드를 감당할 수 있을까.
- 2027년 말을 목표로 한 스페이스X AI1 시연: 그리고 회사가 비용과 고객에 대해 무엇을 공개하는지.
- Starcloud-2 성능: 8kW로, 첫 상업 규모 전력 시험이다.
- FCC 조치: 스페이스X, 블루 오리진, 스타클라우드 신청에 대한 결정.
- 중국의 위성군: 구축 진척과 측정된 컴퓨팅 결과.
- 지구의 전력망 개선: 계통연계가 빨라지거나 값싼 신규 발전원이 생기면 궤도의 논리는 약해진다.
※ 본문의 인용문은 영문 발언과 원문을 번역한 것이다.
본 기사는 투자 권유가 아닌 정보 제공 목적으로 작성됐습니다.