인텔 3분기 프리뷰: 서버 CPU, 파운드리 고객, 그리고 42% 마진 가이던스
인텔은 AI 추론과 에이전틱 워크로드가 칩 생산 속도보다 빠르게 서버 CPU 수요를 끌어올리고 있다고 말한다. 목요일 실적은 인텔의 가이던스, 18A와 14A의 진척, 그리고 일부를 230억 달러 주식 매각으로 충당하는 설비투자 계획을 시험한다.
인텔(NASDAQ: INTC)은 문제가 수요가 아니라 공급이라고 말한다. 립부 탄(Lip-Bu Tan) 최고경영자(CEO)는 7월 사전 준비 발언(prepared remarks)에서 “당사 제품에 대한 강한 수요가 늘어나는 공급을 계속 앞지르고 있다”고 말했다. 인텔은 10월 29일 목요일 “장 마감 직후” 3분기 실적을 발표하며, 콘퍼런스콜은 미 서부시간(PT) 오후 2시, 즉 미 동부시간(ET) 오후 5시에 열린다. 이번 실적은 세 가지를 시험한다. 인텔이 서버 CPU(중앙처리장치)를 충분히 출하할 수 있는지, 파운드리(foundry)가 외부 고객을 확보하고 있는지, 그리고 늘어난 설비투자(capex) 계획의 재원을 어떻게 마련하는지다.
핵심 수치
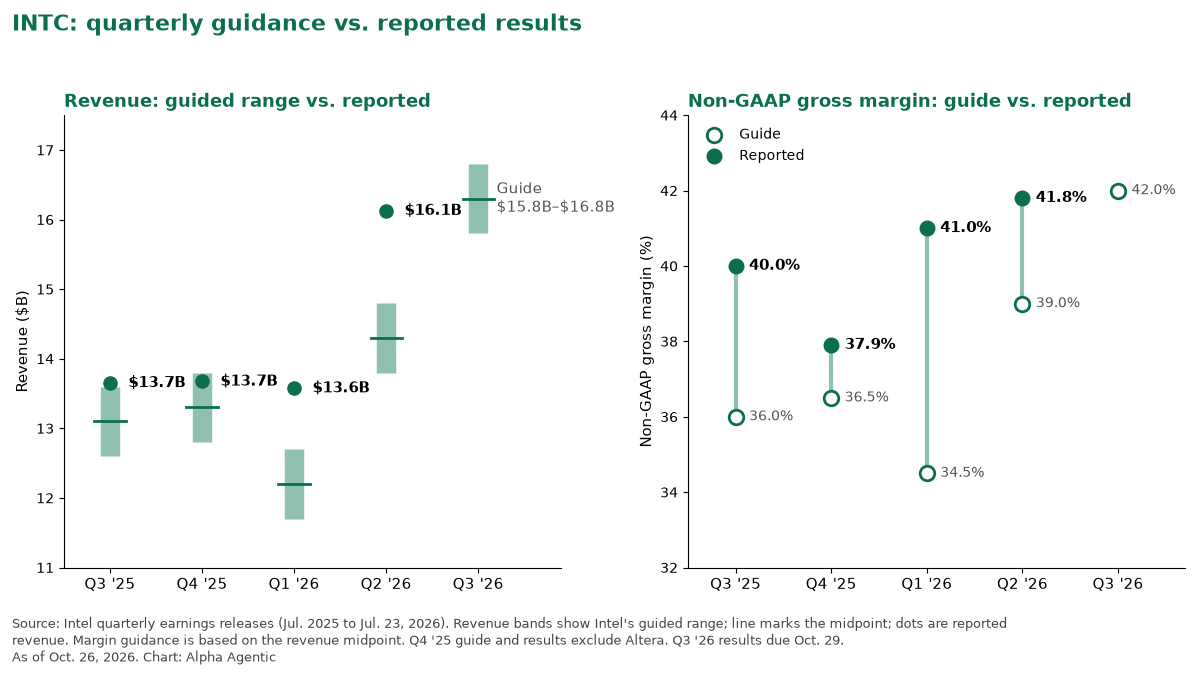
2026년 3분기 매출 가이던스: 158억–168억 달러다. 중간값 163억 달러는 2026년 2분기보다 약 1%, 2025년 3분기보다 약 19% 많다.
2026년 2분기 매출: 161억 달러로, 2025년 2분기보다 25% 늘었고 인텔 가이던스 중간값을 18억 달러 웃돌았다.
비GAAP 매출총이익률: 2026년 3분기 가이던스는 42.0%다. 2026년 2분기는 41.8%, 2025년 3분기는 40.0%였다.
비GAAP 주당순이익(EPS): 2026년 3분기 가이던스는 0.38달러다. 2026년 2분기는 0.42달러, 2025년 3분기는 0.23달러였다.
DCAI 매출: 2026년 2분기 63억 달러로, 2025년 2분기보다 59% 늘었다.
8월 주식 매각: 신주 2억 4,210만 주로, 2026년 6월 27일 기준 발행주식 50억 4,300만 주의 약 4.8%다.
인텔이 스스로 제시한 기준선
인텔은 2026년 3분기 매출 가이던스로 158억–168억 달러를 제시했고, 중간값 163억 달러에서 비GAAP(non-GAAP, 일반회계기준 외) 매출총이익률(gross margin) 42.0%와 비GAAP EPS 0.38달러를 예상한다.
인텔의 2분기 실적 보도자료가 이 기준을 정했다. 본지 계산으로 중간값은 2분기 매출 161억 달러보다 약 1%, 인텔이 전년 동기인 2025년 3분기에 보고한 137억 달러보다 약 19% 많다. 당시 비GAAP 매출총이익률은 40.0%, 비GAAP EPS는 0.23달러였다. 본지는 애널리스트 컨센서스를 인용하지 않는다.
| 인텔 (INTC) | 2025년 2분기 | 전년 동기 (2025년 3분기) | 2025년 4분기 | 2026년 1분기 | 직전 분기 (2026년 2분기) | 회사 가이던스 (2026년 3분기) |
|---|---|---|---|---|---|---|
| 매출, 100만 달러 | 12,859 | 13,653 | 13,674 | 13,577 | 16,128 | 15,800–16,800 |
| DCAI 매출, 100만 달러 | 3,939 | 4,117 | 4,737 | 5,052 | 6,262 | 가이던스 없음 |
| 비GAAP 매출총이익률, % | 29.7 | 40.0 | 37.9 | 41.0 | 41.8 | 42.0 |
| 비GAAP EPS, 달러 | (0.10) | 0.23 | 0.15 | 0.29 | 0.42 | 0.38 |
| GAAP EPS, 달러 | (0.67) | 0.90 | (0.12) | (0.73) | (2.16) | 0.31 |
출처: 인텔 2025년 3분기, 2025년 4분기, 2026년 1분기, 2026년 2분기 실적 보도자료. 2025년 6월 수치는 2026년 2분기 보도자료의 전년 동기 열에서 가져왔다. 마진과 EPS 가이던스는 매출 중간값 163억 달러를 전제로 한다. 인텔은 2025년 3분기에 알테라(Altera) 지분 과반을 매각했다. DCAI는 데이터센터·AI(Data Center and AI) 부문이다.
지난 분기의 초과 달성: 2분기 매출은 인텔 가이던스 중간값을 18억 달러 웃돌았고, 비GAAP 매출총이익률은 가이던스를 약 280bp(베이시스포인트) 상회했다. 비GAAP EPS는 0.42달러로, 가이던스는 0.20달러였다. GAAP(일반회계기준) EPS 마이너스 2.16달러에는 에스크로 주식(Escrowed Shares)에 대한 시가평가(mark-to-market) 손실 125억 달러가 반영됐다.
성장률: 2분기 매출은 1년 전보다 25% 늘었고, 탄은 이를 인텔의 “15년여 만에 가장 강한 매출 성장”이라고 불렀다. 인텔은 최근 4개 분기 연속 자체 매출 가이던스와 매출총이익률 가이던스의 중간값을 웃돌았다.
주식 수: 인텔의 8월 12일 수시공시(8-K)에 따르면 이 가이던스는 인텔이 8월 신주 2억 4,210만 주를 팔기 전에 나왔다. 본지 계산으로 이는 6월 27일 기준 발행주식 50억 4,300만 주의 약 4.8%다. 매각은 8월 12일 종결될 예정이었으므로 3분기 평균 주식 수에는 일부만 반영된다.
서버 CPU: 공급보다 앞서가는 수요
인텔의 데이터센터·AI(DCAI) 부문 매출은 2026년 2분기 63억 달러로 1년 전보다 59% 늘었다. 인텔은 서버 출하를 제약하는 것이 수요가 아니라 공급이라고 말한다.
데이터센터: 데이브 진스너(Dave Zinsner) 최고재무책임자(CFO)는 이 증가가 “하이퍼스케일과 기업 고객 전반의 강한 수요”에서 나왔다고 말했다. 탄은 서버의 전년 대비 성장률이 “사상 최고였다”고 말했다. 하이퍼스케일러의 지출 계획은 본지의 하이퍼스케일러 설비투자 트래커에서 추적한다.
왜 CPU인가: 탄은 이 수요를 AI가 “학습에서 추론으로, 그리고 점점 더 에이전틱(agentic) 시스템과 멀티 에이전트 시스템으로” 옮겨 가는 흐름과 연결했다. 그는 이 흐름이 범용 서버 CPU의 밀도를 높이고 있다고 말했다. 진스너는 인텔이 올해와 내년 업계 서버 CPU 출하량에서 “두 자릿수의 강한 증가”를 전망한다고 말했다.
신제품: 인텔은 10월 12일 보도자료에서 GPU(그래픽처리장치) D-series의 고객 샘플 공급이 진행 중이라고 밝혔다. 이 제품은 크레센트 아일랜드(Crescent Island)라는 코드명으로 불리던 공랭식 추론 카드이며, 파트너 설계에서는 최대 480GB의 메모리를 탑재한다. 인텔은 랙당 46,000개 넘는 코어로 확장되는 제온(Xeon) 6+ 랙 설계도 선보였다. 고객이나 매출 발생 시점은 공개하지 않았다.
오라클: 인텔과 오라클(NYSE: ORCL)은 10월 27일 오라클 클라우드 인프라스트럭처(Oracle Cloud Infrastructure)에서 제온 기반 컴퓨팅을 확대하는 다년간 협력 계획을 발표했다. 여기에는 인텔의 차세대 서버 프로세서 다이아몬드 래피즈(Diamond Rapids)를 기반으로 한 상품 계획도 포함된다. 두 회사는 로드맵과 프로세서 용량 계획을 조율할 생각이라고 밝혔다. 재무 조건이나 물량은 공개하지 않았다.
공급: 진스너는 공급이 “여전히 매우 빠듯하다”며, 공급 증가는 “특히 서버의 경우 3분기 말과 4분기에 더 몰려 있다”고 말했다. 탄은 업계가 최첨단 웨이퍼, 메모리, 기판(substrate) 전반에서 “역사상 가장 심각한 공급 제약 가운데 하나”를 겪고 있다고 말했다. 그래서 지켜볼 숫자는 수요가 아니라 3분기 서버 출하량이다.
PC: 진스너는 메모리 가격 상승과 공급 제약을 이유로 PC 소비가 “2026년 전체로 두 자릿수 초반대 감소”할 것으로 예상한다. 클라이언트 컴퓨팅·피지컬 AI 그룹(Client Computing and Physical AI Group) 매출은 2분기 89억 달러였다.
파운드리: 18A는 생산 확대, 14A는 투자 결정
인텔 파운드리(Intel Foundry)의 2026년 2분기 매출은 58억 달러였고 그 가운데 외부 고객 매출은 2억 9,300만 달러에 그쳤으며, 사업부는 21억 달러의 손실을 냈다.
18A: 진스너는 18A 생산량이 목표를 약 25% 웃돌았고 1분기보다 50% 넘게 늘었다고 말했다. 또 3분기 들어 지금까지의 18A 수율이 “3월에 세운 목표를 앞서고 있다”고 말했다. 파운드리 매출의 대부분은 인텔 자체 제품에서 나온다.
14A: 탄은 인텔이 2분기에 “2028년 대량 생산 확대에 전면적으로 나서기로” 결정했다고 말했다. 내부 제품용 위험 생산(risk production)은 2027년 하반기에 시작하며, 공정설계키트(PDK, process design kit) 0.9는 “10월 일정대로 진행 중”이라고 했다. 분기 보고서(10-Q)는 증설의 규모와 속도가 자체 로드맵과 외부 고객에서 나오는 “인텔 14A에 대한 확정 수요의 양에 따라 궁극적으로 결정될 것”이라고 적고 있다.
패키징: 탄은 인텔이 “늘어나는 EMIB-T 수주잔고”(EMIB, Embedded Multi-die Interconnect Bridge)를 보유하고 있으며 2027년 고객의 생산 확대를 지원하는 것이 목표라고 말했다.
설비투자와 자금 조달
인텔은 7월 2026년 설비투자 전망을 “200억 달러 이상”으로 올렸다. 8월에는 본지 계산으로 총조달액 약 230억 달러 규모의 주식을 팔았고, 이 자금을 “설비투자와 운전자본”에 쓸 수 있다고 밝혔다.
설비투자: 진스너는 2027년 설비투자가 “2026년 수준을 크게 웃돌 것”이라며, 인텔이 “장비 구매 주문을 공격적으로 확정하고” “클린룸 구축을 가속하고” 있다고 말했다. 이 주문은 10월 28일 장 마감 후로 실적 발표 일정을 잡은 KLA(NASDAQ: KLAC), 10월 21일 공급 제약을 경고한 램리서치(NASDAQ: LRCX) 같은 장비업체에 중요하다.
아일랜드 지분 재매입: 10-Q에 따르면 인텔은 4월 8일 아폴로 글로벌 매니지먼트(NYSE: APO)가 보유한 아일랜드 팹 합작사 지분 49%를 142억 달러에 되사들였다. 인텔은 현금, 단기투자자산, 65억 달러 규모의 기간대출(term loan)로 대금을 냈고, 2분기에 이 대출을 65억 달러 규모의 선순위 채권(senior notes)으로 차환했다.
주식 매각: 인텔의 가격 확정 보도자료에 따르면 인텔은 주당 95달러에 200억 달러어치의 주식을 팔았다. 이어 인수단이 3,160만 주를 추가로 사들여 총조달액은 약 230억 달러로 늘었다.
현금흐름: 2분기 조정 잉여현금흐름(adjusted free cash flow)은 마이너스 84억 달러였다. 인텔의 이 지표는 팹 합작사의 순 파트너 유출입(net partner flows)을 포함한 값이다. 아폴로에 대금을 치른 이 분기의 순 파트너 유출입은 마이너스 122억 달러였다. 본지 계산으로 이 유출입을 빼면 조정 잉여현금흐름은 약 38억 달러 플러스였을 것이다.
인텔 주가는 10월 28일 95.53달러로 마감해 8월 공모가 95달러를 웃돌았다.
본지의 시각(The Alpha Take)
10월 29일 인텔 실적에서는 수요보다 공급이 중요하다. 매출 가이던스 중간값은 2분기보다 약 1% 많을 뿐이고, 인텔은 서버 생산이 분기 후반에 몰릴 것으로 예상한다.
인텔은 가이던스를 꾸준히 웃돌아 왔기 때문에 중간값은 넘기 쉬운 기준이다. 4분기 가이던스와 공급에 대한 언급이 더 중요하다. DCAI가 다시 성장하고 매출총이익률이 42% 가까이 유지된다면, 추론이 CPU 수요를 끌어올린다는 인텔의 주장이 힘을 얻는다. 14A 고객의 이름이 나오거나 설비투자 계획이 높아지면 장비업체들의 가시성도 커진다. 그렇지 않다면 인텔은 확정된 파운드리 수요보다 앞서 돈을 쓰고 있는 셈이며, 그 자금의 일부는 신주 발행으로 마련된다.
관전 포인트
인텔은 10월 29일 목요일 장 마감 직후 2026년 3분기 실적을 발표하고, 미 동부시간 오후 5시에 콘퍼런스콜을 연다. 아래는 그 실적을 견줘 볼 기준치다.
매출과 마진: 158억–168억 달러, 비GAAP 매출총이익률 42.0%와의 비교, 그리고 2025년 3분기의 137억 달러, 40.0%와의 비교.
DCAI: 2분기 59% 성장에 이은 성장률, 그리고 분기 후반 서버 공급이 개선됐는지.
4분기 가이던스: 공급 여건이 인텔의 가이던스 상향을 허용하는지, 그리고 PC 수요에 대한 업데이트.
18A와 14A: 수율, PDK 0.9 제공, 그리고 외부 14A 고객의 이름이 나오는지.
외부 파운드리 매출: 2분기에는 2억 9,300만 달러였다.
추론 제품: GPU D-series의 고객이나 일정에 관한 세부 내용, 그리고 오라클의 다이아몬드 래피즈 물량이나 일정.
설비투자: “200억 달러 이상”을 넘는 2026년 수치, 그리고 첫 2027년 수치.
주식 수와 현금: 8월 매각 뒤의 희석 주식 수, 그리고 아일랜드 지급분을 뺀 조정 잉여현금흐름.
공급망 시사점: AMD(NASDAQ: AMD)는 11월 3일 장 마감 후 실적을 발표한다. 인텔의 서버 관련 언급이 AMD 실적의 기준점이 되는 셈이다. 인텔의 웨이퍼·기판 관련 언급은 TSMC(NYSE: TSM)의 생산능력과도 맞닿아 있으며, 본지의 TSMC 실적 기사에서 이를 다뤘다.
※ 본문의 인용문은 영문 발언과 원문을 번역한 것이다.
본 기사는 투자 권유가 아닌 정보 제공 목적으로 작성됐습니다.