데이터센터 정크본드 트래커: AI 하이일드 부채 400억 달러
2025년부터 AI 데이터센터 자금을 댄 하이일드 채권과 신용등급을 받은 대출을 모두 모아 쿠폰, 신용등급, 1차 출처와 함께 정리했다.
2026년 10월 24일 업데이트
AI 인프라 구축 자금은 더 이상 빅테크의 현금흐름에서만 나오지 않는다. 그 가운데 점점 더 큰 몫이 정크본드(junk bond) 시장을 거쳐 조달된다. 네오클라우드(neocloud)와 비트코인 채굴업체 출신 기업들이 하이일드(high-yield) 채권과 신용등급을 받은 대출(rated loan)을 팔아, 하이퍼스케일러와 AI 연구소가 임차하는 데이터센터를 짓고 있다.
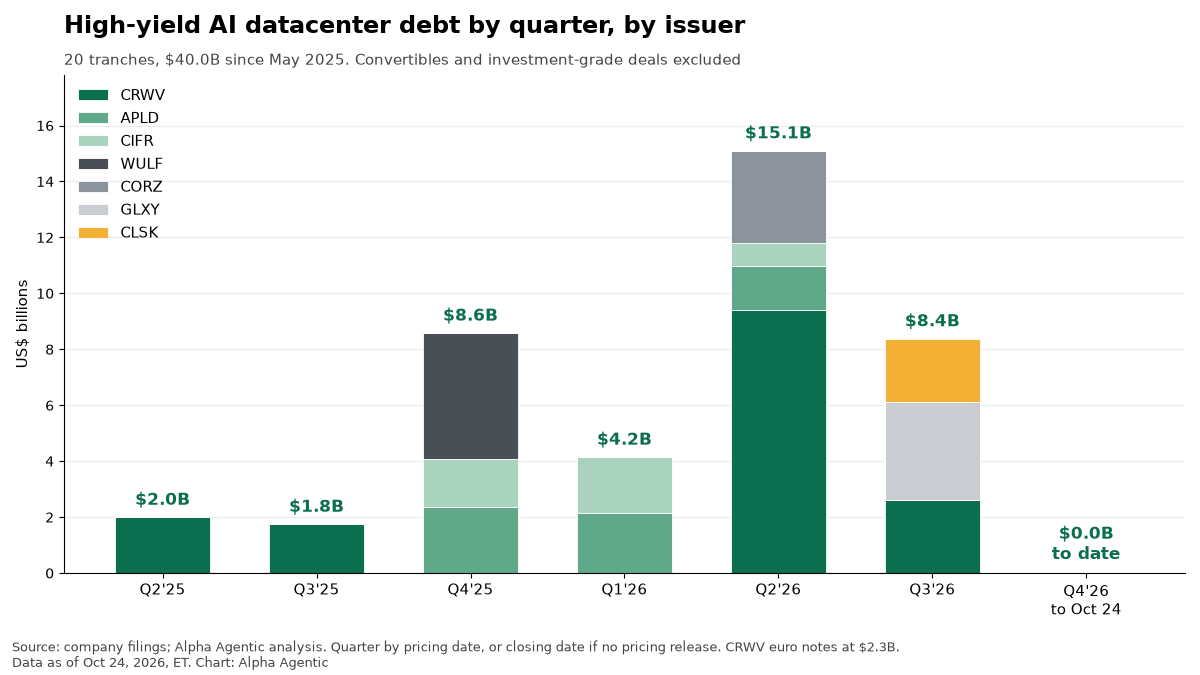
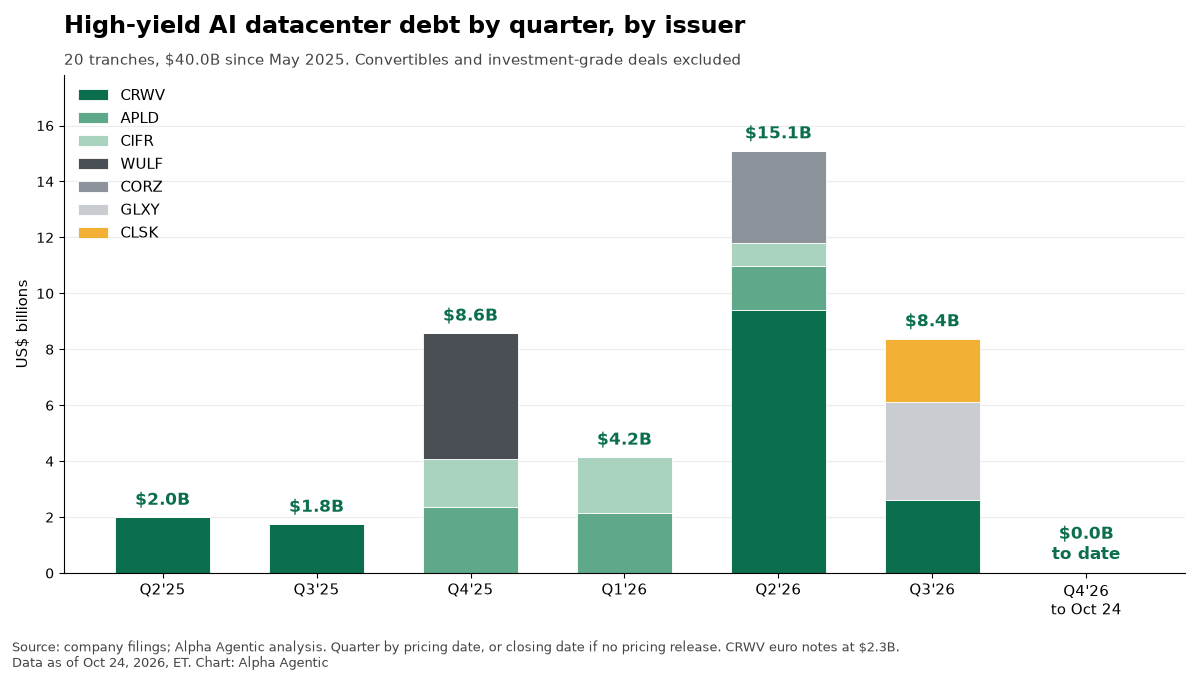
이 트래커는 본지가 1차 출처로 확인할 수 있는 이런 거래를 모두 기록한다. 본지 집계로 2025년 5월부터 20개 트랜치(tranche), 400억 달러에 이른다. 이 가운데 13개, 276억 달러가 2026년에 가격이 결정되거나 종결됐다. 본지의 논지는 이렇다. 이 시장은 AI 컴퓨팅의 핵심 자금 조달 통로가 됐다. 위험은 개별 채권보다 몇 가지 공통 의존 요인에 있다. 소수의 임차인, 부채보다 빨리 낡는 GPU, 그리고 2030년과 2031년에 몰린 만기 벽(maturity wall)이다.
편입 기준: 주식 연계가 아닌 부채로서 두 가지 조건을 충족하는 거래를 목록에 올린다. 첫째, 무디스(Moody’s), S&P, 피치(Fitch) 가운데 한 곳 이상이 Ba1/BB+ 이하 등급을 매겼고, 이를 회사나 신용평가사가 공개했어야 한다. 등급이 없는 거래는 하이일드 144A 방식으로 발행된 경우에만 포함한다. 둘째, 회사가 공개한 자금 사용처가 상당 부분 AI 데이터센터나 컴퓨팅이어야 한다. 순수 AI 클라우드 업체는 사업 자체가 AI 컴퓨팅이기 때문에 일반 기업 목적(general corporate purpose) 채권도 포함한다. 트랜치마다 한 행씩 기록한다.
제외 대상: 전환사채(convertible notes)는 가격에 신용만큼이나 주식 가치가 반영되기 때문에 제외하고, 아래에 따로 적는다. 투자등급(investment-grade) 거래, 등급이 없는 은행 대출, 언론 보도로만 확인되는 거래도 제외한다. 제외한 거래와 그 이유는 본지 출처 파일에 정리했다.
기준일: 2026년 10월 24일. 날짜는 가격 결정일이며, 가격 결정 보도자료가 없으면 종결일이다. 쿠폰(coupon)은 발행 시점 기준이다. 본지는 수익률이나 거래 가격은 추적하지 않는다.
거래 목록
데스크톱에서 보기를 권한다. 표를 옆으로 밀면 모든 열을 볼 수 있다.
| 발행사 | 티커 | 날짜 | 금액 | 쿠폰 | 만기 | 신용등급 | 자금 사용처 | 출처 |
|---|---|---|---|---|---|---|---|---|
| 클린스파크 (CSDC Finance I) | CLSK | 2026년 9월 18일 | 22억 7,600만 달러 | 7.875% | 2031 | BB- (피치) | 조지아주 샌더스빌 데이터센터 건설, 투입 자기자본 보전, 적립금 | 공시 |
| 코어위브 (DDTL 5.5 기간대출) | CRWV | 2026년 8월 7일 | 26억 달러 | SOFR + 5.500% | 2031 | Ba2 (무디스) / BB+ (피치) | 계약 기간이 평균 약 3년인 고객 계약용 GPU 인프라 | 공시 |
| 갤럭시 디지털 (Galaxy Helios Data Centers II) | GLXY | 2026년 7월 23일 | 35억 700만 달러 | 9.875% | 2031 | BB- (피치) | 텍사스주 디킨스 카운티 헬리오스 캠퍼스 확장, 적립금 | 공시 |
| 코어위브 (달러 선순위 채권) | CRWV | 2026년 6월 18일 | 12억 5,000만 달러 | 9.625% | 2032 | BB- (피치) | 부채 상환을 포함한 일반 기업 목적 | 공시 |
| 코어위브 (유로 선순위 채권, 20억 유로) | CRWV | 2026년 6월 18일 | 23억 달러 | 8.500% | 2032 | BB- (피치) | 부채 상환을 포함한 일반 기업 목적 | 공시 |
| 어플라이드 디지털 (APLD ComputeCo 3) | APLD | 2026년 6월 9일 | 15억 9,000만 달러 | 7.000% | 2031 | BB- (피치) | 노스다코타주 폴라리스 포지 1의 150MW 건물, 브리지론 상환, 적립금 | 공시 |
| 사이퍼 디지털 (Stingray Compute) | CIFR | 2026년 6월 8일 | 8억 1,000만 달러 | 6.000% | 2031 | Ba2 (무디스) / BB- (피치) | 스팅레이 시설 건설, 비용 보전, 적립금 | 공시 |
| 코어위브 (DDTL 5.0 기간대출) | CRWV | 2026년 5월 15일 | 31억 달러 | SOFR + 4.500% | 2031 | Ba2 (무디스) / BB+ (피치) | 고객 계약 두 건용 GPU 인프라 | 공시 |
| 코어 사이언티픽 (Core Scientific Finance I) | CORZ | 2026년 4월 22일 | 33억 달러 | 7.750% | 2031 | BB- (피치) / BB (S&P) | 데이터센터 프로젝트 네 곳, 브리지론 상환, 적립금 | 공시 |
| 코어위브 (선순위 채권 추가 발행) | CRWV | 2026년 4월 16일 | 10억 달러 | 9.750% | 2031 | BB- (피치) | 일반 기업 목적 | 공시 |
| 코어위브 (선순위 채권) | CRWV | 2026년 4월 14일 | 17억 5,000만 달러 | 9.750% | 2031 | BB- (피치) | 부채 상환을 포함한 일반 기업 목적 | 공시 |
| 어플라이드 디지털 (APLD ComputeCo 2) | APLD | 2026년 3월 4일 | 21억 5,000만 달러 | 6.750% | 2031 | BB 등급대 (피치) | 노스다코타주 하우드의 200MW 폴라리스 포지 2 캠퍼스 | 공시 |
| 사이퍼 디지털 (Black Pearl Compute) | CIFR | 2026년 2월 4일 | 20억 달러 | 6.125% | 2031 | Ba2 (무디스) / BB- (피치) | 텍사스주 블랙펄 시설 건설, 비용 보전, 적립금 | 공시 |
| 테라울프 (Flash Compute 합작사) | WULF | 2025년 12월 18일 | 13억 달러 | 7.250% | 2030 | Ba3 (무디스) | 텍사스주 애버내시 HPC 캠퍼스 건설, 적립금 | 공시 |
| 사이퍼 디지털 (Cipher Compute 추가 발행) | CIFR | 2025년 11월 20일 | 3억 3,300만 달러 | 7.125% | 2030 | Ba3 (무디스) / BB- (피치) | 텍사스주 바버 레이크 추가 시설 | 공시 |
| 어플라이드 디지털 (APLD ComputeCo) | APLD | 2025년 11월 13일 | 23억 5,000만 달러 | 9.250% | 2030 | BB- (피치) | 노스다코타주 엘런데일의 ELN-02·ELN-03 데이터센터, 차환, 적립금 | 공시 |
| 사이퍼 디지털 (Cipher Compute) | CIFR | 2025년 11월 5일 | 14억 달러 | 7.125% | 2030 | Ba3 (무디스) / BB- (피치) | 텍사스주 바버 레이크 시설 건설 | 공시 |
| 테라울프 (WULF Compute) | WULF | 2025년 10월 16일 | 32억 달러 | 7.750% | 2030 | Ba2 (무디스) / BB (S&P) / BB (피치) | 뉴욕주 레이크 매리너 캠퍼스 확장 | 공시 |
| 코어위브 (선순위 채권) | CRWV | 2025년 7월 22일 | 17억 5,000만 달러 | 9.000% | 2031 | BB- (피치) | 일반 기업 목적 | 공시 |
| 코어위브 (선순위 채권) | CRWV | 2025년 5월 21일 | 20억 달러 | 9.250% | 2030 | BB- (피치) | 부채 상환을 포함한 일반 기업 목적 | 공시 |
합계: 20개 트랜치, 400억 달러. 2025년: 7개 트랜치, 123억 달러. 2026년: 13개 트랜치, 276억 달러. 2024년: 해당 거래 없음. 유로 트랜치는 23억 달러로 계산했다.
별도로 정리한 전환사채: 같은 발행사들은 전환사채에도 크게 기대 왔다. 코어위브(NASDAQ: CRWV) 한 곳만 해도 2025년 12월부터 전환사채를 세 차례 발행했고, 가장 최근인 9월에는 쿠폰 2.875%, 2033년 만기 전환사채 37억 달러어치의 가격을 확정했다. 사이퍼 디지털(NASDAQ: CIFR), 테라울프(NASDAQ: WULF), 코어 사이언티픽(NASDAQ: CORZ), 클린스파크(NASDAQ: CLSK), 어플라이드 디지털(NASDAQ: APLD)도 전환사채를 팔았다. 이들은 표에서 제외했으며, 본지가 확인한 거래는 출처 파일에 정리했다.
거래에서 읽어야 할 신호
두 종류의 채권: 표에는 서로 다른 두 가지 신용 이야기가 담겨 있다. 코어위브의 8개 트랜치는 모두 157억 5,000만 달러로 트래커 전체의 39%다. 이 가운데 6개는 회사 전체가 상환을 뒷받침하는 무담보 회사채로, 쿠폰은 8.500%–9.750%다. 나머지 12개 트랜치, 242억 달러는 단일 목적 자회사가 발행한 담보부 채권이다. 각 채권은 캠퍼스 한 곳에 묶여 있고 원리금 상환 적립금(debt service reserve)을 두며, 쿠폰은 6.000%–9.875%다.
가격: 발행 시점 쿠폰은 발행 시기보다 구조에 따라 더 크게 갈린다. 사이퍼 디지털은 2026년 6월 스팅레이 채권의 쿠폰을 6.000%로 확정했다. 6주 뒤 갤럭시 디지털(NASDAQ: GLXY)은 헬리오스 II 채권을 9.875%에 발행했다. 대조적으로 허트 8(NASDAQ: HUT)은 2042년 만기 투자등급 프로젝트 채권을 6.129%에 팔았다. 가장 우량한 정크본드 거래는 이제 투자등급에 가까운 쿠폰으로 발행되지만, 만기는 훨씬 짧다.
차환 벽(refinancing wall): 표에 담긴 금액의 약 91%가 2030년이나 2031년에 만기를 맞는다. 본지 계산으로 364억 달러다. 일부 프로젝트 채권은 원금을 분할 상환(amortize)하기 때문에 이 벽이 낮아진다. 예를 들어 갤럭시의 채권은 초기 거치 기간이 지나면 매년 4%씩 분할 상환된다. 그래도 잔액 대부분은 차환하거나 임대 현금흐름으로 갚아야 한다.
계약 기간과 부채 기간: 코어위브의 DDTL 5.5 대출은 만기가 약 5년이다. 회사에 따르면 이를 뒷받침하는 고객 계약은 평균 약 3년이다. 이 차이는 고객이 계약을 갱신하거나 새 고객이 그 자리를 메울 것이라는 베팅이다. 코어위브의 이전 대출은 부채 만기까지 이어지는 계약에 맞춰져 있었다.
고객 집중: 소수의 거래 상대방이 많은 거래를 떠받치고 있다. 본지 집계로 Fluidstack은 표에서 62억 달러 규모의 거래와 연결돼 있다. 테라울프의 WULF Compute 채권과 사이퍼의 Cipher Compute 채권은 일부가 Fluidstack의 락박스 계좌(lockbox account)를 담보로 한다. 건설이 끝나기 전에는 구글 워런트 담보로도 뒷받침된다. Fluidstack은 테라울프의 Flash Compute 합작사 지분 49.9%도 보유하고 있다.
금리: 표의 대부분은 고정금리 부채다. 합계 57억 달러인 코어위브의 기간대출 두 건은 SOFR(담보부 익일물 금리, Secured Overnight Financing Rate)에 연동된 변동금리다. 단기 금리가 오르면 이 대출의 비용도 곧바로 늘어난다.
하이퍼스케일러와의 연결고리: 이 채권들은 본지 하이퍼스케일러 설비투자 트래커(영문)에 담긴 지출 계획에 거는 베팅이다. 빅테크와 AI 연구소가 내는 임대료가 이 부채를 갚는 현금이기 때문이다. 설비투자 가이던스가 줄어들면 계약 기간이 짧거나 계약 상대방이 투자등급이 아닌 거래가 가장 먼저 영향을 받을 것이다.
본지의 시각(The Alpha Take)
강세론(bull case): 이는 1999년식 벤더 파이낸싱(vendor finance)이 아니다. 부채 대부분은 특정 캠퍼스를 담보로 하며, 상당 부분이 장기 임대차 계약에 묶여 있다. 많은 거래에 적립금과 완공 보증(completion guarantee)이 붙어 있다. 두 건에는 건설이 끝날 때까지 구글 워런트 담보가 걸려 있다. 신용평가사들은 프로젝트 채권에 BB 등급대를 기꺼이 매겨 왔다. 피치는 코어위브에 긍정적(positive) 전망을 부여하고 있다. 이 관점에서 보면 캠퍼스가 완공되고 현금흐름이 생기면서 개선될 신용에 비해 쿠폰은 후한 편이다.
약세론(bear case): 담보는 빨리 낡는다. GPU와 냉각 시스템은 2031년보다 훨씬 전에 가치를 잃을 수 있다. 거래 상대방은 집중돼 있고, 최대 발행사인 코어위브 자체가 하이일드 신용이다. 여기에 xAI 사례도 있다. xAI는 2025년 쿠폰 12.5%의 담보부 채권 30억 달러어치를 팔았다. 스페이스X(NASDAQ: SPCX) 공시에 따르면 이 부채는 2026년 3월 5억 1,800만 달러의 조기상환 위약금을 물고 상환됐다. 이 비용은 위험도가 높은 쪽에서 이런 부채가 얼마나 비싸질 수 있는지 보여준다.
본지의 판단: 두 관점 모두 부분적으로 옳으며, 그 갈림길은 표 안에 있다. 건물이 완공됐고 임차인이 투자등급인 프로젝트 채권은 프리미엄이 붙은 인프라 부채처럼 보인다. 무담보 채권과 단기 계약으로 뒷받침되는 대출은 실제 기술 위험을 안고 있다. 투자자는 자신이 어느 쪽을 보유하고 있는지 알아야 한다. 더 큰 위험은 모든 거래에 공통으로 걸려 있다. 이 부채의 거의 전부가 하이퍼스케일러와 AI 연구소의 지출이 2030년까지 이어지는 데 달려 있다. 지출이 둔화되면 이 채권 상당수가 한꺼번에 타격을 받을 것이다.
관전 포인트
- 신규 발행: 트래커에는 아직 2026년 4분기 편입 거래가 없다. 2분기 151억 달러 발행에 이어 조용한 분기가 온다면 그 자체로 신호가 될 것이다.
- 등급 변동: 피치는 코어위브와 APLD ComputeCo 3에 긍정적 전망을 부여하고 있다. 등급이 오르면 더 많은 거래가 허트 8의 프로젝트 채권이 발행된 투자등급 쪽으로 옮겨 갈 수 있다.
- 건설 진척: 많은 발행사의 채권이 아직 짓고 있는 캠퍼스를 담보로 한다. 공사가 늦어지면 적립금이 줄어들 수 있다.
- 계약 갱신: DDTL 5.5를 뒷받침하는 코어위브의 약 3년짜리 계약이 2031년 대출 만기 전에 갱신되는지 지켜봐야 한다.
- 하이퍼스케일러 가이던스: 남은 2026년 3분기 설비투자 발표가 이 표의 모든 거래를 떠받치는 수요 전망을 정한다.
이 트래커는 정보 제공용이며 투자 조언이 아니다. 수치는 본지 출처 파일에 정리한 기업 공시와 신용평가사 공시에서 가져왔다.
본 기사는 투자 권유가 아닌 정보 제공 목적으로 작성됐습니다.