코스닥: 한국 AI 클라우드 기업 엘리스그룹, 개인 청약 경쟁률 408 대 1에도 코스닥 데뷔일 32% 급락
엘리스그룹은 공모가를 희망 범위 상단으로 확정하고 개인 청약에서 408 대 1의 경쟁률을 기록했지만, 상장 첫날 공모가 9만 500원보다 32% 낮은 가격에 마감했다.
서울에 본사를 둔 AI 클라우드 및 모듈형 데이터센터 운영사 엘리스그룹(KOSDAQ: 0158S0)이 화요일 코스닥 시장에서 거래를 시작했다. 주가는 공모가 9만 500원 대비 32.04% 하락한 6만 1,500원에 마감했다. 개인투자자들은 공모 물량의 408배에 달하는 주식을 청약했다. 이번 상장은 아시아 투자자들이 GPU 클라우드 용량의 가치를 어떻게 매기는지 가늠할 수 있는 초기 지표다. 국내 언론은 이번 하락을 코어위브(CoreWeave)를 비롯한 “네오클라우드(neocloud)”에 대한 우려와 연결 지었다.
상장 첫날 내내 공모가 밑돌아
주가는 공모가보다 16.4% 낮은 7만 5,700원에 거래를 시작했다. 고가 7만 7,700원은 거래 시작 후 1분 안에 나왔으며, 주가는 끝내 공모가에 도달하지 못했다. 저가는 한국시간(KST) 오후 2시 11분에 기록한 5만 6,500원으로, 37.6% 하락한 수준이었다.
서울 증시 전반도 하락했다. 코스피(KOSPI)는 3.73% 하락했고, 엘리스그룹이 거래되는 중소형주 지수인 코스닥(KOSDAQ)은 3.33% 떨어졌다.
종가 기준 엘리스그룹의 시가총액은 상장주식 1,112만 8,864주를 기준으로 약 6,844억 원이었다. 공모가 기준으로는 기업가치가 약 1조 원으로 평가됐다.
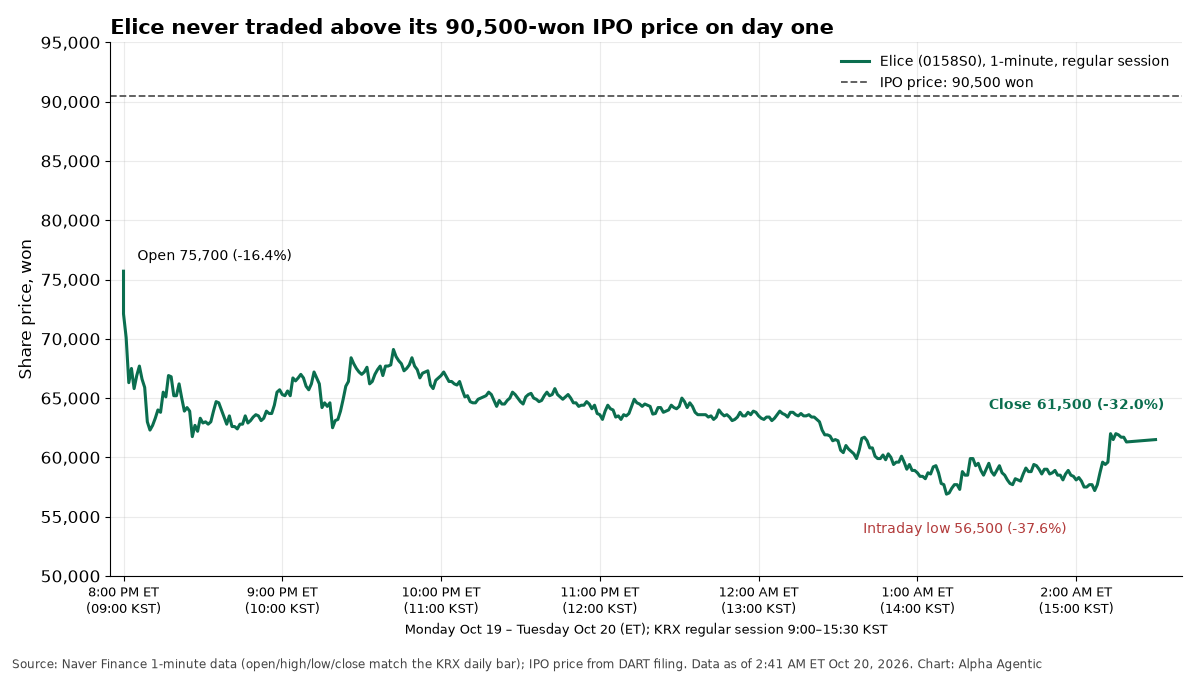
엘리스그룹은 공모가보다 16% 낮게 출발해 32% 하락으로 마감했다. 출처: 네이버 증권(Naver Finance) 1분 단위 데이터를 한국거래소(KRX) 일봉 데이터와 대조, 공모가는 DART 기준. 차트: Alpha Agentic.
탄탄한 수요예측, 부진한 주가
상장 전 수요는 강했다. 기관 수요예측(institutional book)에는 2,367곳의 기관이 참여해 388.84 대 1의 경쟁률을 기록했다. 공모가는 희망 범위인 7만 400~9만 500원의 상단에서 확정됐다. 수량 기준으로 참여 물량의 97.3%가 상단 이상의 가격을 제시했다.
55만 5,500주가 배정된 일반투자자 청약에는 2억 2,670만 주의 청약이 몰려 408.17 대 1의 경쟁률을 기록했다. 청약증거금은 약 10조 2,600억 원에 달했다.
의무보유 확약(lock-up)은 상대적으로 적었다. 기관들은 배정받은 166만 6,500주 가운데 31.3%에 대해 의무보유를 확약했다. 확약 물량의 약 3분의 2는 확약 기간이 15일에 불과했다. 본지가 공시를 바탕으로 집계한 결과, 상장 첫날 거래 가능한 물량은 약 179만 주로 상장주식의 16.1%였다. 이는 확약하지 않은 기관 및 개인 배정 물량에 보호예수가 걸리지 않은 기존 주식 8만 9,880주를 더한 것이다.
사업 구조: 모듈형 데이터센터 기반 GPU 클라우드
엘리스그룹은 2015년 설립됐으며 AI 교육으로 사업을 시작했다. 현재는 AI 클라우드와 “AX”(AI 전환, AI transformation) 서비스를 판매한다. AI 클라우드는 상반기 매출의 76.2%를 차지했는데, 이는 2023년 6.6%에서 높아진 것이다. 한국거래소(KRX)는 여전히 엘리스그룹을 소프트웨어 개발 업체로 분류한다.
핵심 제품은 사전 제작형 모듈식 GPU 데이터센터인 AI PMDC다. 회사 측은 AI PMDC를 약 3개월 만에 구축할 수 있다고 밝혔는데, 기존 시설은 24~36개월이 걸린다.
회사는 9월 30일 IPO 기자간담회에서 용량 수치도 공개했다. 회사 측에 따르면 수도권에서 약 10메가와트(MW)를 운영하고 있으며, 서남권 40MW와 동남권 80MW의 전력을 추가로 확보해 총 130MW 규모다. 회사는 서남권 부지는 연말까지, 동남권은 2027년을 목표로 하고 있다고 밝혔다. 이는 회사 측 주장이다. 본지는 투자설명서에서 동남권 80MW 수치나 130MW 합계를 찾을 수 없었다. 다만 투자설명서에는 서남권(호남) 센터가 40MW까지 확장 가능하다고 명시돼 있으며, 현재 약 10MW가 건설 중이다.
엘리스그룹은 민간 고객으로 LG AI연구원, NC AI, 노타AI, 스캐터랩 등을 꼽았다. 김재원 대표(CEO)는 클라우드 고객사가 약 1,200곳이라고 말했다.
상반기 매출은 344억 원으로 202.2% 증가했다. 영업이익은 103억 원, 상각전영업이익(EBITDA)은 232억 원이었다. 2025년 매출은 395억 원, 영업이익은 52억 원이었다.
매출의 상당 부분은 정부 사업에서 나온다. 정부 기관인 정보통신산업진흥원(NIPA)에 대한 매출은 상반기 매출의 65.59%로, 2025년 34.27%에서 높아졌다. 상반기 매출 가운데 약 230억 원은 지난해 미리 받은 정부 GPU 임차 대금에서 나왔다.
공모 구조와 주요 주주
공모주 222만 2,000주는 전량 신주였으며, 기존 주주의 구주 매출은 없었다. 총 공모금액은 2,010억 9,000만 원이었다. 이는 화요일 서울 외환시장 오후 3시 30분 종가 환율인 달러당 1,328.1원 기준으로 약 1억 5,100만 달러에 해당한다.
엘리스그룹에 유입되는 순수입금은 최종 투자설명서 기준 2,009억 3,000만 원이다. 이는 인수단이 공모가에 의무적으로 인수해야 하는 추가 신주 3만 3,269주에서 발생하는 30억 1,000만 원을 더하고, 발행비용 31억 7,000만 원을 뺀 금액인데, 발행비용의 대부분은 30억 3,000만 원의 인수수수료(underwriting fee)다. 투자설명서에 따르면 엘리스그룹은 공모금액의 최대 1.5%에 달하는 성과수수료(performance fee)를 추가로 지급할 수도 있으며, 이는 해당 추정치에 포함되지 않았다. 공모가 희망 범위 하단을 기준으로 한 8월 공시 서류에서는 순수입금이 1,549억 3,000만 원으로 제시된 바 있다.
순수입금은 전액 데이터센터에 투입된다. 계획상 NIPA 사업과 연계된 수도권 거점에 287억 원, 민간 고객을 위한 신규 호남 PMDC 센터에 1,723억 원이 투입된다.
창업자인 김 대표는 약 27.6%를 보유하고 있다. 알토스벤처스(Altos Ventures)의 한국 펀드는 19.49%를 보유하고 있다. 그 밖의 주주로는 한국산업은행, LB인베스트먼트, 네이버(KRX: 035420), 삼성벤처투자, 그리고 싱가포르 테마섹(Temasek) 그룹 계열인 Vertex Growth 등이 있다. 주요 투자자들은 최대 1년의 자발적 보호예수에 동의했다.
미국 시장에 주는 시사점
엘리스그룹의 주관사들은 해외 비교기업 8곳을 기준으로 공모가를 산정했으며, 이 가운데 7곳은 미국 상장사다. 주관사들은 8월 14일 기준 S&P Capital IQ 데이터를 사용했다.
| 비교기업 | 티커 | EV/EBITDA(배) |
|---|---|---|
| 디지털오션 | DOCN | 50.69 |
| 버티브 | VRT | 40.09 |
| 디지털리얼티 | DLR | 28.28 |
| 에퀴닉스 | EQIX | 27.54 |
| 코어위브 | CRWV | 24.24 |
| 슈나이더 일렉트릭 | SU (파리) | 20.65 |
| GDS Holdings | GDS | 14.94 |
| VNET Group | VNET | 10.58 |
| 단순 평균 | — | 27.13 |
출처: 엘리스그룹 최종 투자설명서(DART), S&P Capital IQ 데이터, 2026년 8월 14일 주가 기준.
주관사들은 평균 27.13배를 최근 12개월 EBITDA 389억 5,000만 원에 적용한 뒤, 그 결과에 14.7~33.65%의 할인율을 적용해 희망 공모가 범위를 정했다. 투자설명서에는 VNET과 슈나이더의 감가상각비 수치를 바로잡으면 평균이 약 27.42배로 높아진다고 적혀 있다.
본지 계산: 화요일 종가 기준 엘리스그룹의 시가총액 6,844억 원은 앞서 언급한 EBITDA 389억 5,000만 원의 약 17.6배였다. 이는 기업가치(EV, enterprise value)가 아닌 시가총액을 비교한 것이므로 엄밀한 의미의 EV/EBITDA 배수는 아니다. 대략적인 EV를 구하기 위해 투자설명서상 6월 30일 기준 순차입금 247억 원을 더하고, IPO 순수입금 2,009억 원을 뺐다. 그 결과 약 5,080억 원, 즉 최근 12개월 EBITDA의 약 13배가 나온다. 이 계산은 6월 이후의 현금흐름을 반영하지 않았다.
이 같은 할인은 이미 같은 종목들에 대한 열기가 식고 있던 시장에서 나왔다. 상장 전 마지막 미국 거래일인 월요일, 엘리스그룹 공모가 산정의 기준이 된 비교기업들은 약세를 보였다. 에퀴닉스(NASDAQ: EQIX)는 1.04% 하락한 975.71달러에 마감했고, 디지털리얼티(NYSE: DLR)는 1.69% 떨어진 173.00달러를, 코어위브(NASDAQ: CRWV)는 금요일 11.91% 급락에 이어 0.44% 내린 61.12달러를 기록했다. 미국 투자자에게 가장 가까운 펀드 대용물은 Global X 데이터센터 & 디지털 인프라 ETF(Global X Data Center & Digital Infrastructure ETF, NASDAQ: DTCR)다. 이 ETF는 디지털리얼티 12.94%, 에퀴닉스 12.57%를 담고 있으며, 0.31% 내린 25.70달러를 기록했다. 이달 시장의 저항에 부딪힌 지역 AI 인프라 상장 건은 엘리스그룹만이 아니다. 엔비디아가 투자한 호주 운영사 Firmus는 시장 변동성을 이유로 계획했던 IPO를 철회했다.
본지의 시각(The Alpha Take)
엘리스그룹은 기관 수요예측 389 대 1, 개인 청약 408 대 1의 수요 속에 희망 범위 상단에서 공모가를 확정했지만, 이후 32% 하락으로 마감했다. 투자자들은 아시아 GPU 용량을 공모 단계에서는 원했지만 상장 후 유통시장에서는 원하지 않았다.
해외 비교기업과의 격차는 크다. 주관사들의 비교기업은 8월 14일 주가 기준으로 평균 27배의 EV/EBITDA를 나타냈다. 본지의 대략적인 계산상, 종가 기준 엘리스그룹의 가치는 EV 기준으로 최근 12개월 EBITDA의 약 13배, 시가총액 기준으로는 17.6배다. 코스피가 3.73% 하락하는 등 서울 증시의 약세가 하락의 일부를 설명한다. 정부 의존도 역시 영향을 미쳤을 가능성이 크다. NIPA가 상반기 매출의 약 3분의 2를 차지했기 때문이다. 이는 아시아 네오클라우드 상장사들이 미국 기업의 밸류에이션 배수가 아니라 자체 고객 구성에 따라 가격이 매겨질 수 있음을 시사한다. Firmus의 IPO 철회도 같은 방향을 가리킨다.
관전 포인트
- 11월 4일 의무보유 해제: 15일 의무보유를 확약한 기관 물량 약 33만 7,000주가 매도 가능해진다.
- 11월 20일 보호예수 해제: 본지가 투자설명서를 바탕으로 집계한 결과, 기존 주식 약 133만 주가 상장 1개월 시점에 보호예수에서 풀리며, 1개월 의무보유를 확약한 기관 물량 3만 5,654주도 함께 해제된다.
- 실행력: 호남 거점이 연말까지 문을 여는지, 그리고 민간 계약이 NIPA 매출 의존도를 낮추는지 지켜볼 필요가 있다.