아마존 3분기 프리뷰: AWS, 2,200억 달러 설비투자 계획, 1,100억 달러 앤트로픽 계약
2분기 AWS 성장률은 37%에 이르렀지만, 현금 기준 설비투자는 5개 분기 연속 AWS 매출을 웃돌았다. 앤트로픽의 S-1은 아마존이 건 가장 큰 AI 베팅의 다른 면을 보여준다. 1,100억 달러 규모의 컴퓨팅 약정, 그리고 IPO 때 전환되는 사채다.
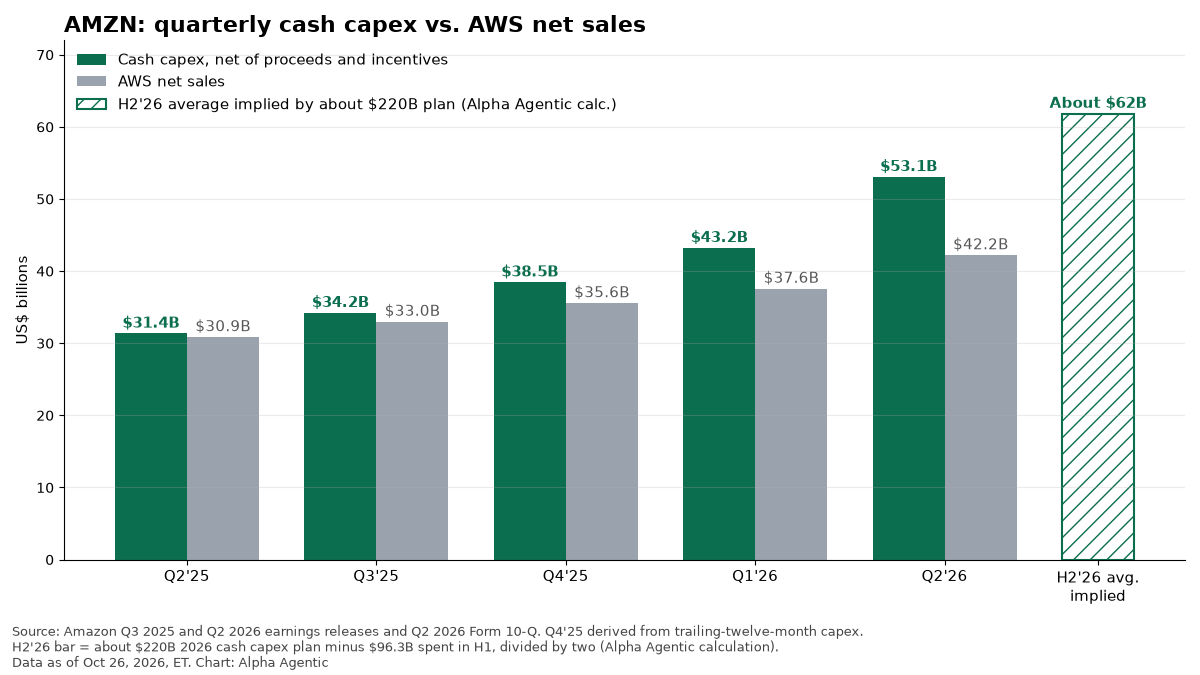
아마존(NASDAQ: AMZN)은 AWS(아마존웹서비스) 매출이 지출을 따라잡고 있다는 것을 보여줘야 한다. 2분기 AWS 성장률은 37%로 높아져 18개 분기 만에 가장 빨랐다. 그러나 현금 기준 설비투자(cash capex)는 최근 5개 분기 내내 AWS 매출을 웃돌았고, 최근 12개월 잉여현금흐름(trailing free cash flow)은 마이너스로 돌아섰다.
앤트로픽(Anthropic)의 기업공개(IPO) 신고서는 두 번째 시험대를 더한다. 이 서류는 아마존의 가장 큰 AI 관계를 고객 쪽에서 보여준다. AWS에 대한 1,100억 달러의 최소 컴퓨팅 약정, 그리고 아마존이 장부에 979억 달러로 올려 두었으며 IPO 때 전환되는 전환사채(convertible notes)다.
아마존은 10월 29일 목요일 미 동부시간(ET) 오후 5시에 실적 발표 콘퍼런스콜을 연다. 로이터가 10월 27일 보도한 Visible Alpha 데이터에 따르면 애널리스트들은 AWS 매출이 1년 전보다 38.2% 늘 것으로 예상한다.
핵심 수치
AWS 매출: 2026년 2분기 422억 달러로, 2025년 2분기 309억 달러에서 37% 늘었다.
2026년 3분기 AWS 성장률 컨센서스: 2025년 3분기 대비 38.2%다. 2026년 2분기 성장률은 37%였다. 로이터가 10월 27일 보도한 Visible Alpha 데이터 기준이다.
현금 기준 설비투자: 2026년 2분기 531억 달러다. 같은 분기 AWS 매출은 422억 달러였다.
2026년 현금 기준 설비투자 계획: 약 2,200억 달러다. 2026년 2분기 실적 발표 콘퍼런스콜에서 약 2,000억 달러에서 상향됐다.
최근 12개월 잉여현금흐름: 2026년 6월까지 12개월 동안 76억 달러가 유출됐다. 2025년 6월까지 12개월 동안은 182억 달러가 유입됐다.
앤트로픽 전환사채: 2026년 6월 30일 기준 아마존 장부상 추정 공정가치는 약 979억 달러다. 원금은 62억 달러다.
숫자로 본 아마존의 현주소
아마존은 2026년 2분기에 순매출 2,006억 달러, AWS 매출 422억 달러, 현금 기준 설비투자 531억 달러를 기록했고, 희석 주당순이익(EPS)은 5.75달러였다.
| 아마존 (AMZN), 100만 달러 | 2025년 2분기 | 전년 동기 (2025년 3분기) | 2025년 4분기 | 2026년 1분기 | 직전 분기 (2026년 2분기) |
|---|---|---|---|---|---|
| 순매출 | 167,702 | 180,169 | 213,386 | 181,519 | 200,606 |
| AWS 순매출 | 30,873 | 33,006 | 35,579 | 37,587 | 42,232 |
| AWS 전년 대비 성장률, % | 17 | 20 | 24 | 28 | 37 |
| AWS 영업이익 | 10,160 | 11,434 | 12,465 | 14,161 | 16,621 |
| 영업이익 | 19,171 | 17,422 | 24,977 | 23,852 | 27,461 |
| 현금 기준 설비투자(순액) | 31,368 | 34,228 | 38,469 | 43,234 | 53,076 |
| 희석 EPS, 달러 | 1.68 | 1.95 | 1.95 | 2.78 | 5.75 |
출처: 아마존 2025년 2분기, 2025년 3분기, 2025년 4분기, 2026년 1분기, 2026년 2분기 실적 보도자료 및 2026년 2분기 분기 보고서(Form 10-Q). 현금 기준 설비투자는 유형자산 취득액에서 매각 대금과 인센티브를 뺀 값이다.
가이던스 점검
아마존은 2026년 3분기 가이던스로 순매출 1,970억–2,020억 달러, 영업이익 225억–265억 달러를 제시했다.
순매출: 이 범위는 2025년 3분기 대비 9%–12% 성장을 뜻한다. 2분기로 옮겨 간 프라임데이(Prime Day)를 빼면 성장률은 400bp(베이시스포인트) 가까이 높아진다. 로이터는 10월 27일 아마존의 매출 성장률이 12.3%로 둔화할 것으로 예상된다고 보도했다. 이 범위의 상단을 약간 웃도는 수치다.
영업이익: 가이던스와 비교할 2025년 3분기 영업이익은 174억 달러다. 이 수치에는 미 연방거래위원회(Federal Trade Commission) 합의금 25억 달러와 추정 퇴직금(severance) 18억 달러가 들어 있었다.
걷어내야 할 일회성 요인: 브라이언 올사브스키(Brian Olsavsky) 최고재무책임자(CFO)는 2분기 실적 발표 콘퍼런스콜에서 영업이익에 약 12억 달러의 이익 요인이 포함됐다고 말했다. 관세 환급 약 6억 달러, 그리고 파생상품으로 회계 처리하는 에너지 계약의 재측정에서 나온 약 6억 달러다. 후자는 주로 AWS에 반영됐다. 3분기 가이던스는 에너지 파생상품 재측정의 영향이 없다고 가정한다.
AWS: 성장률, 마진, 그리고 용량
AWS 매출은 2026년 2분기 422억 달러로 37% 늘어 18개 분기 만에 가장 빠르게 성장했고, 영업이익률(operating margin)은 39.4%였다.
성장률: 본지 계산으로 3분기에 37% 성장률을 유지하려면 매출이 약 452억 달러가 돼야 한다. 1년 전 매출은 330억 달러였다. 로이터가 보도한 Visible Alpha 데이터에 따르면 애널리스트들은 38.2% 성장을 예상한다.
마진: 39.4%의 마진은 2025년 2분기 32.9%에서 높아진 것이다. 본지 계산으로 에너지 계약 이익 6억 달러가 모두 AWS에 반영됐다면, 이를 뺀 마진은 약 38%였을 것이다.
용량: 앤디 재시(Andy Jassy) 최고경영자(CEO)는 콘퍼런스콜에서 아마존이 “2027년 말까지 2025년의 두 배에 이르는 전력 용량을 확보하는” 궤도에 있다고 말했다. 또 2027년 용량의 “대부분(lion’s share)”이 “대체로 예약돼 있다”고 말했다.
수주잔고: 아마존의 분기 보고서(10-Q)는 주로 AWS의 장기 고객 계약 가운데 아직 매출로 인식하지 않은 약정을 약 4,960억 달러로 적고 있으며, 가중평균 잔여 기간은 6.4년이다. AWS는 올해 오픈AI(OpenAI)와의 계약을 8년간 1,000억 달러, 앤트로픽과의 계약을 10년간 1,000억 달러 넘게 확대했다.
설비투자: 하반기에 더 커지는 지출
아마존의 2026년 현금 기준 설비투자 계획 약 2,200억 달러는 본지 계산으로 올해 남은 기간 분기당 약 620억 달러를 뜻한다. 2분기 지출은 531억 달러였다.
재시는 2분기 콘퍼런스콜에서 계획을 약 2,000억 달러에서 “약 2,200억 달러”로 올렸고, “더 높아진 메모리 비용”이 계획을 끌어올렸다고 설명했다. 그는 “그 금액으로도 2026년에 있는 모든 수요를 충족할 만큼 용량을 갖추지는 못할 것”이라고 말했고, 2027년에도 같은 상황을 예상한다.
이 하반기 속도는 본지 계산으로 상반기 지출 963억 달러를 바탕으로 한 것이다. 본지의 하이퍼스케일러 설비투자 트래커는 아마존을 마이크로소프트(NASDAQ: MSFT), 알파벳(NASDAQ: GOOGL), 메타(NASDAQ: META)와 비교한다.
트레이니엄과 공급망
아마존은 2026년 2분기 실적 보도자료에서 자체 칩 사업의 연간 매출 런레이트(run rate)가 250억 달러를 넘어섰고 세 자릿수 성장률을 기록하고 있다고 밝혔다.
자체 칩: 보도자료에 따르면 앤트로픽과 오픈AI는 트레이니엄(Trainium)에 “수년간, 수 기가와트 규모의 약정”을 맺었다. 재시는 아마존이 자사 클라우드 밖에서 트레이니엄을 판매할 “실질적인 가능성”이 있다고 말했다.
공급망 시사점: 트레이니엄은 AWS 지출의 일부를 아마존 자체 칩 쪽으로 옮긴다. 다만 재시는 AWS가 엔비디아(NASDAQ: NVDA)와 “깊은 파트너십”을 유지하고 있다고 말했다. 메모리·스토리지 공급업체에게는 설비투자 증가분의 일부가 용량 확대가 아니라 가격 상승이다.
앤트로픽 S-1에 비친 아마존
2026년 10월 26일 제출된 앤트로픽의 증권신고서(S-1)에는 2026년 5월부터 2036년 4월까지 아마존에 최소 1,100억 달러를 지출한다는 약정, 그리고 아마존이 약 979억 달러로 장부에 올린 앤트로픽 전환사채가 나온다.
앤트로픽은 ANT라는 종목 코드로 나스닥 상장을 추진한다. S-1에는 아마존이 보유한 사채와 아마존의 대출 한도(loan facility), 그리고 앤트로픽의 나머지 컴퓨팅 약정도 자세히 나온다. 본지의 전체 분석에서 이 서류를 다뤘다.
컴퓨팅 계약: 앤트로픽은 4월에 이 약정을 맺었다. 약정은 “실제 사용량과 관계없이” 적용되며, 사용액이 약정에 못 미치면 앤트로픽이 차액을 낸다. 앤트로픽은 아마존이 중대한 계약 위반을 시정하지 않은 경우에만 계약을 해지할 수 있다. 약정 기간은 앤트로픽이 공개한 구글·마이크로소프트 약정보다 길다.
전환사채: 아마존은 원금 62억 달러의 앤트로픽 전환사채를 보유하고 있다. S-1에 따르면 이 사채의 공정가치(fair value) 상승이 앤트로픽의 상반기 공정가치 평가 비용 724억 달러의 대부분을 차지했다. IPO 때 이 사채는 의결권 없는 N클래스 주식으로 전환된다. 아마존이 상한을 포기하지 않는 한, 아마존의 지분은 앤트로픽 자본총액(capitalization)의 12%를 넘지 않도록 제한된다.
| 아마존의 앤트로픽 보유 자산, 2026년 6월 30일 | 금액 | 근거 |
|---|---|---|
| 전환사채 원금 | 62억 달러 | 앤트로픽 S-1 |
| 사채, 앤트로픽의 부채 | 1,086억 달러 | 공정가치, 앤트로픽 S-1 |
| 사채, 아마존의 자산 | 약 979억 달러 | 추정 공정가치, 아마존 10-Q |
| OCI에 반영된 사채 미실현 이익 | 920억 달러 | 아마존 10-Q |
| 무의결권 우선주 | 약 925억 달러 | 장부가액, 아마존 10-Q |
출처: 앤트로픽 S-1, 아마존의 2026년 6월 30일 종료 분기 Form 10-Q. OCI는 기타포괄손익누계액(accumulated other comprehensive income)이다.
평가액 차이: 본지 계산으로 두 회사는 같은 사채의 가치를 107억 달러 차이 나게 매긴다. 아마존의 10-Q는 평가 방법에 “시장성 결여 할인(discounts for lack of marketability)”이 포함된다고 밝힌다. 두 서류 모두 이 차이를 조정해 설명하지 않는다.
대출 한도: 아마존은 최대 200억 달러의 대출 한도에 합의했고, 앤트로픽의 시리즈 H 투자 유치에 50억 달러를 투자한 뒤 한도는 150억 달러로 줄었다. S-1에 따르면 컴퓨팅 용량 마일스톤을 달성할 때마다 50억 달러씩 인출할 수 있게 된다.
아직 비어 있는 숫자: S-1은 앤트로픽의 전체 컴퓨팅 약정액을 숫자 없이 “more than $ ,”로 남겨 두었다. 공개된 금액 기준으로는 TPU(텐서처리장치) 기반 컴퓨팅을 위한 브로드컴(NASDAQ: AVGO) 리스(임차료 약 1,612억 달러)와 구글 약정(약 1,145억 달러)이 모두 AWS 최소 약정보다 크다. 다만 적용되는 연도는 서로 다르다.
주당순이익: AWS보다 투자 손익이 좌우한다
아마존의 2026년 2분기 순이익 626억 달러에는 “주로 당사의 앤트로픽 투자에서 나온” 세전 기타 수익(other income) 534억 달러가 포함됐다.
10-Q에 따르면 아마존은 이 분기에 보유한 앤트로픽 무의결권 우선주의 장부가를 505억 달러 상향 조정했다. 이는 “앤트로픽의 자금 조달과 관련해 관찰 가능한 가격 변동”을 반영한 것이다.
1,900억 달러의 정체: 본지 계산으로 아마존은 6월 30일 기준 앤트로픽 보유 자산을 약 1,900억 달러로 장부에 올렸다. 추정 공정가치 약 979억 달러의 사채와 약 925억 달러의 우선주를 더한 값이다. 우선주 금액은 관찰 가능한 가격 변동에 맞춰 조정한 장부가액이며, 완전한 공정가치 측정치가 아니다. 이 합계는 시장가치가 아니며, 두 회사 모두 이 수치를 보고하지 않는다.
3분기가 다를 수 있는 이유: S-1에 나온 6월 30일 이후 사건 목록에는 가격이 정해진 새 우선주 투자 유치가 없다. 이번 분기 앤트로픽 관련 이익이 훨씬 작을 수 있다는 뜻이다. 다만 무엇을 관찰 가능한 가격으로 볼지는 아마존이 정한다.
IPO 때: 10-Q에 따르면 앞서 이뤄진 사채의 부분 전환으로 이익이 기타포괄손익누계액(OCI)에서 순이익으로 옮겨졌다. 2025년 상반기 약 33억 달러, 2026년 상반기 45억 달러다. IPO 때의 전환도 12% 상한의 제약 아래에서 920억 달러 이익 가운데 일부에 같은 효과를 낼 수 있다. 아마존은 이를 어떻게 회계 처리할지 밝히지 않았다. 비교하자면 목요일 발표 실적의 전년 동기인 2025년 3분기에는 세전 앤트로픽 관련 이익 95억 달러가 포함됐다.
현금과 자금 조달
아마존의 2026년 6월까지 12개월 잉여현금흐름은 76억 달러 유출이었다. 2025년 6월까지 12개월 동안은 182억 달러 유입이었다.
부채: 상반기 장기부채 조달액 670억 달러에 힘입어 장기부채는 2025년 말 656억 달러에서 6월 30일 1,289억 달러로 늘었다. 9월 14일에는 만기 2029–2045년의 파운드화 채권 42억 5,000만 파운드어치를 발행 완료했다.
오픈AI: 10-Q에 따르면 아마존은 오픈AI의 시리즈 C 우선주에 150억 달러를 투자했고, 350억 달러어치를 추가로 사기로 약정해 총액은 500억 달러다. 6월 30일까지 287억 달러를 투자했고, 나머지 213억 달러는 분기가 끝난 뒤 납입했다. 이는 설비투자가 아니라 투자 활동 현금 유출이지만, 같은 현금을 두고 설비투자와 경쟁한다.
약정: 10-Q에는 총 6,500억 달러의 약정이 나온다. 여기에는 아직 개시되지 않은 리스 1,372억 달러와 무조건부 구매 의무 1,301억 달러가 포함된다. 계약은 했지만 아직 시작되지 않은 리스 항목은 개발업체와 임대인에게 앞으로의 수요를 알려 주는 신호다.
경쟁사와의 대비: 메타는 10월 26일 약 350억 달러 규모의 주식 발행에 나섰다. 아마존은 지금까지 부채로 자금을 조달했다.
강세 시나리오와 약세 시나리오
아마존 강세론의 근거는 4개 분기 연속 빨라진 AWS 성장률과 앤트로픽의 1,100억 달러 테이크오어페이(take-or-pay) 약정이다. 약세론의 근거는 AWS 매출을 앞지르는 설비투자, 그리고 앤트로픽 평가액에 따라 흔들리는 이익이다.
강세 시나리오: AWS 성장률은 2025년 2분기 17%에서 2026년 2분기 37%까지 최근 4개 분기 동안 매 분기 빨라졌고, 같은 1년 동안 AWS 영업이익은 64% 늘었다. 2027년 용량은 대체로 예약됐고, 4,960억 달러 수주잔고(backlog)는 만기가 길며, 앤트로픽의 1,100억 달러 약정은 테이크오어페이 방식이다. IPO가 이뤄지면 아마존의 앤트로픽 보유 자산에 공개 시장 가격이 매겨질 수 있다.
약세 시나리오: 설비투자는 5개 분기 동안 AWS 매출을 앞질렀고, AWS 성장률이 크게 뛰지 않는 한 계획대로라면 격차는 더 벌어진다. 올해 공개된 두 건의 AI 계약 확대는 모두 외부 자금에 의존하는 AI 연구소와 맺은 것이며, 아마존은 두 곳 모두에 투자하고 있다. 이익은 비상장 회사 평가액에 따라 흔들린다. 그리고 공개된 수치 기준으로 앤트로픽의 TPU 관련 약정은 AWS 약정보다 크다.
본지의 시각(The Alpha Take)
10월 29일 아마존 실적의 관건은 분기당 약 620억 달러의 설비투자가 잉여현금흐름을 되살릴 만큼 빠르게 AWS 매출과 마진으로 바뀌느냐다.
2분기에는 18개 분기 만에 가장 빠른 AWS 성장률이 아마존의 수요 주장을 뒷받침했다. 앤트로픽의 S-1은 두 회사의 의존 관계를 더 분명히 보여준다. 아마존은 앤트로픽의 클라우드 제공업체이자 칩 공급업체, 잠재적 대출자이며, 앤트로픽 무의결권 우선주와 사채의 보유자다. IPO가 성공하면 전환 이익으로 보고 이익이 늘 수 있지만, 아마존 실적은 한 회사의 주가에 더 묶이게 된다. 목요일 실적에서 따로 떼어 봐야 할 두 항목은 AWS 영업이익과 앤트로픽 평가액이다.
관전 포인트
아마존은 10월 29일 목요일 미 동부시간 오후 5시에 2026년 3분기 실적 발표 콘퍼런스콜을 연다. 아래는 그 실적을 견줘 볼 기준치다.
가이던스: 1,970억–2,020억 달러 범위, 그리고 로이터가 보도한 애널리스트 예상치인 12.3% 성장과 비교한 순매출. 225억–265억 달러와 비교한 영업이익.
AWS: 2분기 37%, 컨센서스 38.2%와 비교한 성장률. 39.4%, 또는 에너지 계약 이익 전액을 뺀 약 38%와 비교한 영업이익률.
설비투자: 계획이 시사하는 분기당 약 620억 달러와 비교한 3분기 지출, 약 2,200억 달러 계획의 변경 여부, 2027년에 대한 첫 신호, 그리고 변경분 가운데 부품 가격이 차지하는 비중.
수주잔고: 약 4,960억 달러와 비교한 10-Q 수치.
트레이니엄: AWS 밖에서 칩을 판매할 계획이 있는지.
앤트로픽: 이번 분기 이익의 규모, 아마존이 IPO 전환을 어떻게 회계 처리할지, 그리고 12% 상한에 대한 언급.
자금 조달: 잉여현금흐름, 신규 부채, 오픈AI에 납입한 213억 달러, 그리고 아직 개시되지 않은 리스 항목.
※ 본문의 인용문은 영문 발언과 원문을 번역한 것이다.
본 기사는 투자 권유가 아닌 정보 제공 목적으로 작성됐습니다.