알파 위클리 | 자금 조달 우려 커지며 AI주 하락
목요일 AI·반도체주가 급락했다. 메타가 자금 조달에 활용할 수 있는 주식 클래스를 승인한 지 하루 만이었다. 반면 공급업체들은 AI 수주가 늘고 있다고 보고했다.
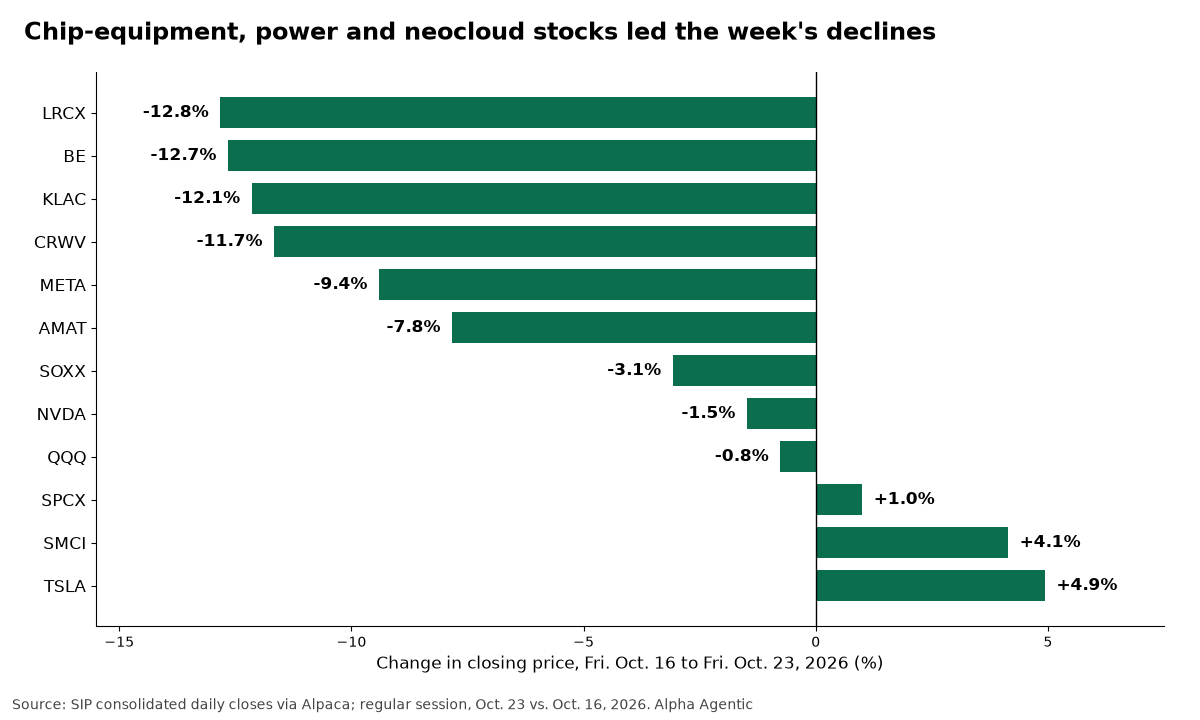
지난주에는 AI 인프라 구축에 드는 비용이 시장의 관심사로 떠올랐다. 목요일 나스닥 종합지수(Nasdaq Composite)는 6월 5일 이후 최대 낙폭을 기록했다. 메타 플랫폼스(NASDAQ: META)는 한 주 동안 9.4% 하락했다. 아이셰어즈 반도체 ETF(iShares Semiconductor ETF, NASDAQ: SOXX)는 3.1% 떨어졌다. 반면 서버 및 전력 공급업체들은 AI에 힘입은 성장세를 보고했다.
메타, 설비투자 전망 범위 좁히고 자금 조달용 주식 클래스 신설
메타는 3분기 잉여현금흐름(free cash flow)이 마이너스 21억 2,000만 달러를 기록한 가운데 2026년 설비투자(capex) 전망치를 기존 1,300억~1,450억 달러에서 1,350억~1,450억 달러로 좁혔다. 메타 이사회는 2027년 1월 19일부로 효력이 발생하는 무의결권 C클래스 주식(Class C stock)을 승인했는데, 메타는 이 주식을 자본 조달과 인수 자금 마련에 활용할 수 있다고 밝혔다. 메타 주가는 목요일 6.98% 하락해 7월 이후 최대 낙폭을 기록했다. 이는 AI 관련주 전반의 매도세 속에서 나온 것으로, 로이터는 이번 매도세를 AI 투자 수익과 자금 조달에 대한 우려와 연결 지었다.
투자자 관점: 로이터가 전한 월가의 예상대로 하이퍼스케일러들이 데이터센터 자금을 마련하기 위해 주식을 매각한다면, 이들의 지출이 반도체 주문을 계속 뒷받침하더라도 지분 희석(dilution)이 주가에 부담이 될 수 있다.
출처: 메타 · 로이터(Investing.com 경유)
램리서치, 사상 최대 매출에도 공급 제약 경고
램리서치(NASDAQ: LRCX)는 사상 최대인 82억 2,000만 달러의 매출을 발표했으며, 12월 분기 매출 가이던스(guidance)로 86억 달러(±4억 달러)를 제시했다. 더그 베팅거(Doug Bettinger) 최고재무책임자(CFO)는 실적 발표 콘퍼런스콜에서 이번 가이던스가 “일부 단기적인 공급망 제약이 없었다면 조금 더 높았을 것”이라고 말했다. 팀 아처(Tim Archer) 최고경영자(CEO)는 2027년 반도체 장비 지출이 2,000억 달러를 웃돌 것으로 예상하면서도, 부품 공급 제약은 계속될 것이라고 말했다. 램리서치 주가는 한 주 동안 12.8% 하락했으며, KLA(NASDAQ: KLAC)는 12.1%, 어플라이드 머티어리얼즈(NASDAQ: AMAT)는 7.8% 떨어졌다.
투자자 관점: 공급 제약이 2027년까지 이어진다면, 수요가 견조하더라도 반도체 장비업체들의 매출이 한 분기에서 다음 분기로 밀릴 수 있다.
출처: 램리서치 · Stock Analysis 녹취록
보도: 앤트로픽 IPO 신고서 초안에 클라우드 약정 약 4,500억 달러
월스트리트저널(WSJ)이 확인한 투자설명서 초안(draft prospectus)에 따르면 앤트로픽(Anthropic)의 상반기 매출은 전년 동기 11억 달러에서 163억 달러로 늘었다. WSJ 보도에 따르면 순손실은 807억 달러로 대부분 비현금성이며, 클라우드 약정은 약 4,500억 달러에 이른다. 여기에는 알파벳(NASDAQ: GOOGL) 산하 구글 클라우드(Google Cloud)와의 1,110억 달러, 아마존(NASDAQ: AMZN)의 AWS(Amazon Web Services)와의 1,100억 달러, 마이크로소프트(NASDAQ: MSFT)와의 310억 달러가 포함된다. 이와 별개로 CNBC는 오픈AI(OpenAI)가 1조 2,500억 달러의 기업가치로 최대 300억 달러를 조달하는 데 근접했다고 보도했다.
투자자 관점: 이 약정 규모가 공개 증권신고서(public filing)에서도 유지된다면, 알파벳, 아마존, 마이크로소프트는 다음 주 콘퍼런스콜에서 클라우드 수주잔고(backlog) 가운데 얼마나 많은 부분이 단일 고객에 의존하는지에 대한 질문을 받을 수 있다.
출처: 월스트리트저널(Investing.com 경유) · CNBC
스페이스X, AI 부문이 분기 실적 주도… 테슬라는 설비투자 계획 축소
스페이스X(NASDAQ: SPCX)는 매출이 161% 증가한 146억 달러를 기록했다고 밝혔으며, Super Intelligence 부문은 매출 75억 6,000만 달러에 부문 조정 EBITDA(법인세·이자·감가상각비 차감 전 이익) 49억 5,000만 달러를 기록했다. 일론 머스크(Elon Musk)는 스페이스X와 테슬라(NASDAQ: TSLA)가 합병 가능성을 검토하기 위한 특별위원회를 구성했다고 밝혔는데, 아직 합의된 조건은 없다. 로이터에 따르면 테슬라는 2026년 설비투자 가이던스를 약 200억 달러로 낮췄으며, 이는 250억 달러를 웃돌던 기존 전망에서 줄어든 것이다.
투자자 관점: 바이바브 타네자(Vaibhav Taneja) CFO가 콘퍼런스콜에서 밝힌 대로 테슬라의 설비투자가 향후 몇 년간 다시 확대된다면, 올해의 축소는 AI 컴퓨팅 수요를 줄이기보다는 늦추는 데 그칠 수 있다.
출처: 스페이스X · TechCrunch · 테슬라 콘퍼런스콜 녹취록 · 로이터(Investing.com 경유)
슈퍼마이크로, 분기 매출 추정치 약 40억 달러 상향
슈퍼마이크로컴퓨터(NASDAQ: SMCI)는 회계연도 1분기 매출 추정치를 185억~195억 달러로 제시했다. 이는 기존 가이던스 145억~155억 달러를 웃도는 수준으로, 회사는 “주로 AI 플랫폼 수요 증가에 따른 것”이라고 밝혔다.
투자자 관점: 11월 3일 발표될 확정 실적이 이 범위를 확인한다면 엔비디아(NASDAQ: NVDA)를 비롯한 AI 서버 공급업체들에 대한 기대가 높아질 수 있다. 다만 이 수치는 감사를 거치지 않은 것이어서 바뀔 수 있다.
출처: 슈퍼마이크로
ABB, 데이터센터 수주 두 배 이상 급증… 블룸에너지는 전망 또 상향
ABB(SIX: ABBN)는 수주가 40% 증가해 사상 최대인 120억 6,000만 달러를 기록했다고 밝혔으며, 그 배경으로 데이터센터 수주의 “세 자릿수 증가”를 들었다. 이에 따라 수주 대비 출하 비율(book-to-bill)은 1.24를 나타냈다. 블룸에너지(NYSE: BE)는 매출이 138.1% 증가한 12억 4,000만 달러를 기록했다고 밝혔다. 또한 2026년 매출 가이던스를 44억~46억 달러로 상향했는데, 이는 올해 들어 세 번째 상향이다. 블룸에너지의 영업현금흐름(operating cash flow)은 마이너스 2,710만 달러였으며, 설비투자는 2분기 대비 3배 가까이 늘어난 1억 5,350만 달러를 기록했다.
투자자 관점: ABB가 설비투자를 10억 달러 안팎으로 유지하면서 출하보다 빠른 속도로 수주를 쌓아 간다면, 데이터센터 수주잔고는 계속 늘어날 수 있다. 블룸에너지의 경우 지출 확대로 현금흐름이 계속 마이너스를 나타낸다면, 투자자들은 성장성과 자금 조달 필요성을 저울질할 수 있다.
다음 주 주요 일정
- 10월 27일(화): 9월 내구재 수주가 미 동부시간(ET) 오전 8시 30분에 발표된다.
- 10월 27–28일(화–수): 연준(Fed)의 연방공개시장위원회(FOMC) 회의가 열린다.
- 10월 27일(화) 미 동부시간 오후 8시: SK하이닉스(KRX: 000660)가 실적 발표 콘퍼런스콜(서울 시간 10월 28일 오전 9시)에 앞서 실적을 공개한다. 이는 SK하이닉스가 솔리다임(Solidigm) 기업공개(IPO) 검토를 중단한 뒤 처음 진행하는 실적 발표다.
- 10월 28일(수): 알파벳의 실적 발표 콘퍼런스콜이 미 동부시간 오후 4시 30분에 열리며, KLA와 마이크로소프트는 장 마감 후 실적을 발표한다.
- 10월 29일(목): 3분기 국내총생산(GDP)과 9월 개인소득·지출이 미 동부시간 오전 8시 30분에 발표된다.
- 10월 29일(목): 인텔(NASDAQ: INTC)과 디지털리얼티(NYSE: DLR)가 장 마감 후 실적을 발표한다. 두 회사의 콘퍼런스콜과 아마존의 콘퍼런스콜은 미 동부시간 오후 5시에 열린다.
- 10월 30일(금): 3분기 고용비용지수(ECI, Employment Cost Index)가 미 동부시간 오전 8시 30분에 발표된다.
※ 본문의 인용문은 영문 발언을 번역한 것이다.