마이크로소프트 3분기 프리뷰: 설비투자 500억 달러 돌파, Azure는 45%를 넘어야 한다
마이크로소프트는 9월 분기 Azure 성장률을 약 45%, 설비투자를 500억 달러 이상으로 제시했다. 10월 28일의 시험대는 늘어난 지출이 마이크로소프트가 용량을 가동하는 속도만큼 빠르게 여전히 매출로 이어지는지다.
마이크로소프트(NASDAQ: MSFT)는 9월 분기, 즉 2027 회계연도 1분기(FY27 Q1)의 기준을 높게 잡았다. Azure 성장률 가이던스(guidance)는 고정환율(constant currency) 기준 약 45%로, 직전 분기에 기록한 43%보다 높다. 설비투자(capital spending)는 분기 사상 최대인 500억 달러를 넘을 것이라고 밝혔다. 두 숫자는 함께 움직여야 한다. Azure가 45% 이상을 기록하면, 늘어난 지출은 마이크로소프트가 들어오는 대로 팔 수 있는 용량으로 보인다. 설비투자가 늘어나는 가운데 Azure가 기대에 못 미치면, 투자자들은 청구서 가운데 얼마가 AI 수요 때문이고 얼마가 칩과 메모리 가격 상승 때문인지 물을 것이다.
마이크로소프트는 10월 28일 수요일 장 마감 뒤 2027 회계연도 1분기 실적을 발표한다. 웹캐스트는 미 동부시간(ET) 오후 5시 30분에 시작한다. 알파벳(NASDAQ: GOOGL)은 같은 날 오후, 아마존(NASDAQ: AMZN)은 목요일에 실적을 발표한다. 본지의 하이퍼스케일러 설비투자 트래커는 세 회사를 모두 추적한다.
핵심 수치
Azure 성장률: 2026년 3분기(FY27 Q1) 가이던스는 고정환율 기준 약 45%다. 2026년 2분기에는 43%였다.
설비투자(금융리스 포함): 2026년 3분기 가이던스는 500억 달러 초과다. 2026년 2분기에는 410억 달러, 1년 전에는 349억 달러였다.
매출 가이던스: 2026년 3분기 898억 5,000만–909억 5,000만 달러로, 1년 전 777억 달러보다 16%–17% 늘어난 규모다.
가이던스가 시사하는 매출총이익률: 가이던스 중간값 기준으로 2026년 3분기 약 67%다(본지 계산). 2026년 2분기와 비슷한 수준이다.
상업용 RPO: 2026년 2분기 말 기준 6,780억 달러로 84% 증가했다. 오픈AI를 제외하면 25% 증가다.
2026년(역년 기준) 설비투자: 약 1,750억 달러다. 더 많은 데이터센터 임차가 운용리스로 처리되면서 7월에 4월의 약 1,900억 달러에서 낮아졌다.
마이크로소프트가 제시한 가이던스
마이크로소프트는 7월 2026 회계연도 4분기(FY26 Q4) 실적 발표 콘퍼런스콜에서 이번 분기 가이던스를 자세히 내놓았다.
| 항목 | 전년 동기 (2025년 3분기) | 직전 분기 (2026년 2분기) | 마이크로소프트 가이던스 (2026년 3분기) |
|---|---|---|---|
| 매출 | 777억 달러 | 900억 달러 | 898억 5,000만–909억 5,000만 달러 |
| Azure 성장률 | 40%(고정환율 기준 39%) | 43%(고정환율 기준 43%) | 고정환율 기준 약 45% |
| 인텔리전트 클라우드(Intelligent Cloud) 매출 | 309억 달러 | 393억 달러 | 409억 5,000만–412억 5,000만 달러 |
| 설비투자(금융리스 포함) | 349억 달러 | 410억 달러 | 500억 달러 초과 |
출처: 마이크로소프트 실적 보도자료 및 실적 발표 콘퍼런스콜의 CFO 발언. 금융리스 포함 설비투자는 CFO 발언에서 가져왔다. 보도자료에는 유형자산 취득에 지급한 현금만 나온다.
마이크로소프트는 이 매출 범위가 16%–17% 성장을 뜻한다고 밝혔다. 매출원가(cost of revenue) 가이던스 296억–298억 달러는 중간값 기준으로 매출총이익률(gross margin) 약 67%를 의미한다(본지 계산). 직전 분기와 비슷한 수준이다. 에이미 후드(Amy Hood) 최고재무책임자(CFO)는 영업이익률이 1년 전과 비교해 “비교적 변동이 없을 것”이라고 말했다. 1년 전 영업이익률은 본지 계산으로 약 49%였다.
Azure: 가장 중요한 숫자
마이크로소프트의 실적 보도자료에 따르면 Azure는 2026년 2분기(FY26 Q4)에 보고 기준과 고정환율 기준 모두 43% 성장했다. 마이크로소프트가 제시했던 가이던스는 고정환율 기준 39%–40%였다. 후드는 CPU와 GPU 서버군(fleet) 전반의 효율 개선과 신규 용량의 조기 공급을 요인으로 꼽았다. 그는 “분기 중 추가된 Azure 용량은 빠르게 수익화됐다”고 말했다. 6월 가격 변경 뒤 늘어난 깃허브 코파일럿(GitHub Copilot) 사용량도 보탬이 됐다.
공급 제약은 아직 풀리지 않았다. 후드는 “고객 수요가 가용 용량을 계속 웃돌고 있다”고 말했다. 4월에는 마이크로소프트가 “적어도 2026년까지” 공급 제약이 이어질 것으로 예상한다고 밝혔다.
그래서 Azure는 마이크로소프트가 분기 안에 얼마나 많은 용량을 가동할 수 있는지를 보여주는 시험대가 된다. 45% 이상이 나오면 공급망이 제 몫을 했다는 뜻이다. 미달이 곧 수요 약화를 뜻하지는 않는다. 후드는 성장률이 “용량 확보 시점과 계약 구성에 따라 분기마다 달라질 수 있다”고 경고했다. 그러나 미달과 500억 달러가 넘는 설비투자가 겹치면 설명하기가 더 어려워진다. 마이크로소프트는 여전히 상반기 Azure 성장률이 빨라질 것으로 예상한다.
설비투자: 500억 달러 돌파와 회계 처리 변경
후드는 콘퍼런스콜에서 2026년 2분기의 금융리스(finance lease) 포함 설비투자가 “부품 가격 상승 영향을 포함해” 410억 달러였다고 말했다. 이 가운데 약 3분의 2는 주로 CPU와 GPU로 이뤄진 내용연수가 짧은 자산(short-lived assets)에 쓰였다. 보도자료에 따르면 유형자산 취득에 지급한 현금은 358억 달러로, 1년 전 171억 달러에서 늘었다.
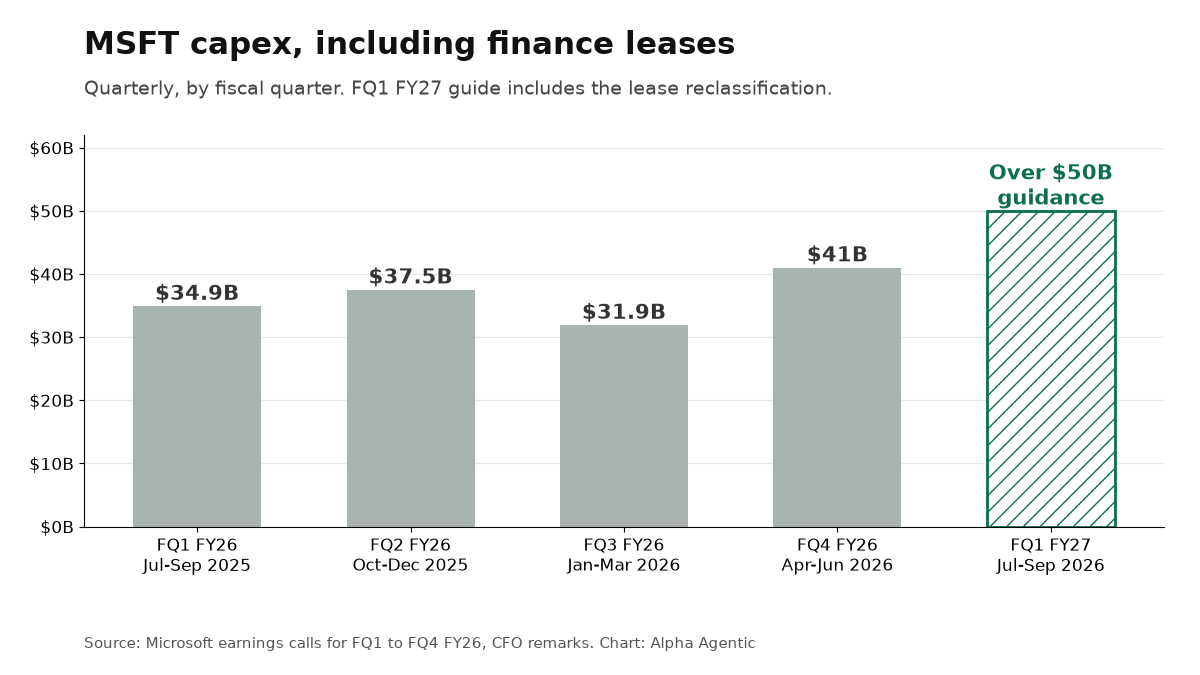
후드는 2026년 3분기 설비투자를 “500억 달러 이상”으로 제시했다. 본지 계산으로 1년 전보다 43% 넘게 늘어난 규모다.
변수가 하나 있다. 마이크로소프트는 이번 회계연도부터 데이터센터와 사무용 건물의 추정 내용연수(estimated useful life)를 15년에서 25년으로 늘렸다. 후드는 이 변경이 올해 영업이익에 주는 효과는 “미미하다”고 말했다. 더 큰 영향은 보고되는 설비투자에 있다. 앞으로 더 많은 데이터센터 임차가 설비투자에 포함되는 금융리스가 아니라 설비투자에서 빠지는 운용리스(operating lease)로 처리된다.
마이크로소프트가 7월에 2026년(역년 기준) 설비투자 수치를 4월의 약 1,900억 달러에서 약 1,750억 달러로 낮추면서도 그 밖의 투자 전망은 달라지지 않았다고 밝힌 것은 이 때문이다. 2026년 3분기 가이던스에는 이 재분류가 이미 반영돼 있다.
투자자 관점: 건설 물량이 운용리스로 더 많이 옮겨가면 설비투자 수치는 실제 약정 규모를 과소 반영한다. 마이크로소프트가 1,750억 달러를 다시 확인하는지, 운용리스 약정이 얼마나 빨리 늘어나는지 지켜볼 필요가 있다.
메모리와 부품: 4월 후드는 2026년(역년 기준) 계획 가운데 약 250억 달러가 “부품 가격 상승”을 반영한다고 말했다. SK하이닉스(KRX: 000660), 삼성전자(KRX: 005930), 시게이트(NASDAQ: STX), 샌디스크(NASDAQ: SNDK)가 같은 주에 실적을 발표한다. 본지의 메모리·스토리지 실적 프리뷰에서 이들을 다뤘다. 마이크로소프트의 지출 가운데 얼마가 물량이 아닌 가격 때문인지에 대한 업데이트는 이 거래의 양쪽 모두에 중요하다.
수주·RPO와 AI 연구소
상업용 잔여이행의무(RPO, remaining performance obligation)는 2026년 2분기 말 기준 6,780억 달러로 84% 늘었다. 오픈AI(OpenAI)를 제외하면 증가율은 25%다. 후드는 이 가운데 약 30%가 향후 12개월 안에 매출로 인식될 것이라고 말했다. 본지 계산으로 약 2,030억 달러다. 그는 “전 분기 대비 상업용 RPO 증가분은 모두 프런티어 모델 기업이 아닌 고객의 약정에서 나왔다”고 말했다. 또 1년 전 맺은 오픈AI와의 대형 계약 때문에 수주와 RPO 증가율에 “분기별 변동성이 다소” 나타날 것이라고 경고했다.
앤트로픽(Anthropic, 나스닥 상장 추진, 티커 ANT)은 이 그림에 등장하는 또 하나의 프런티어 연구소다. 10월 26일 제출된 앤트로픽의 증권신고서(S-1)에 따르면, 앤트로픽은 2025년 11월 마이크로소프트와 계약을 맺고 2026년 11월부터 2033년 5월까지 “실제 사용량과 관계없이” “최소 449억 달러”를 쓰기로 했다. 이 계약은 2026년 2월과 10월에 수정됐다. 마이크로소프트가 중대한 계약 위반을 시정하지 않는 경우, 그리고 트랜치(tranche)별로 공급되지 않은 용량을 제외하면 해지할 수 없다. 두 회사 모두 이 가운데 얼마가 마이크로소프트의 RPO에 들어가 있는지 밝히지 않는다. 마이크로소프트는 2026년 2분기에 앤트로픽 투자로 32억 달러의 이익을 인식했다. 본지의 S-1 분석은 앤트로픽의 컴퓨팅 약정 전체를 다룬다.
투자자 관점: 앤트로픽 계약에 따른 지출은 이번 분기가 끝난 뒤인 11월에 시작된다. 수주잔고(backlog) 가운데 얼마가 소수의 AI 연구소에 기대고 있는지 묻는 질문이 나올 것으로 보인다.
내용연수가 짧은 자산과 자체 칩
후드의 콘퍼런스콜 발언에 따르면 1년 전에는 설비투자의 약 절반이 내용연수가 짧은 자산에 쓰였고, 최근 세 분기에는 그 비중이 분기마다 약 3분의 2로 높아졌다. 후드는 이를 일종의 헤지(hedge)로 설명했다. “수요 환경이 바뀌면, 사실상 가장 큰 구성 요소이자 매출원가(COGS, cost of goods sold)를 좌우하는 부분을 늦추기만 하면 된다.” 그는 토지와 데이터센터 건설이 “전체 비용 구조에서 더 작은 비중”이라고 말했다.
사티아 나델라(Satya Nadella) 최고경영자(CEO)는 마이크로소프트의 자체 AI 칩인 Maia 200이 “우리 서버군의 최신 세대 하드웨어보다 달러당 성능이 30% 높다”고 말했다. 또 Cobalt 200 랙이 7월 말까지 25곳이 넘는 데이터센터에 배치될 것으로 내다봤다.
투자자 관점: 내용연수가 짧은 자산은 감가상각이 더 빠르다. 마이크로소프트가 지금 가격으로 GPU, CPU, 메모리에 더 많이 쓸수록 앞으로 몇 년 동안 매출총이익률이 받는 압박도 커진다. Maia와 Cobalt의 배치 현황은 이 압박을 얼마나 상쇄할 수 있는지 보여준다.
PC: 마이크로소프트는 이번 분기 윈도우 OEM 및 디바이스(Windows OEM and Devices) 매출이 20%대 초반 감소할 것으로 예상한다. 후드는 “부품 비용 상승으로 기기 가격이 오르면서” PC 수요가 줄어든 점을 이유로 들었다.
강세 시나리오와 약세 시나리오
강세 시나리오: 마이크로소프트 스스로의 설명에 따르면 수요는 여전히 공급을 웃돈다. 지난 분기 새 용량은 들어오자마자 팔렸다. 6,780억 달러의 RPO는 보기 드문 가시성을 준다. 내용연수가 짧은 자산 덕분에 마이크로소프트는 수요가 꺾이면 지출을 빠르게 줄일 수 있다. 자체 칩은 마진을 지켜줄 수 있다.
약세 시나리오: 설비투자가 매출보다 빠르게 늘고 있다. 설비투자 증가율은 43% 초과, 매출 증가율은 16%–17%다. 증가분의 일부는 용량이 아니라 부품 가격에서 나온다. 리스 처리 변경으로 설비투자 수치가 실제 약정보다 작게 잡힌다. 수주잔고는 소수의 AI 연구소에 기대고 있다. 빠르게 감가상각되는 자산은 수년 동안 마진을 짓누를 수 있다.
본지의 시각(The Alpha Take)
이번 분기의 관건은 전환이다. 마이크로소프트는 투자자들이 무엇을 기대해야 하는지 이미 밝혔다. Azure는 45% 안팎, 설비투자는 500억 달러 초과, 영업이익률은 대체로 비슷한 수준이다. 남은 물음은 하드웨어에 추가로 쓰는 1달러가 여전히 같은 분기 안에 Azure 매출로 바뀌는지다.
같은 주에 실적을 발표하는 메모리 업체들이 이야기의 나머지 절반이다. 마이크로소프트는 이들의 가격 인상으로 자사가 치르는 비용을 이미 숫자로 내놓았다. 올해(역년 기준) 약 250억 달러다. Azure가 기대를 확실히 웃돌면 마이크로소프트가 그 비용을 감당할 수 있다는 신호가 된다. 기록적인 설비투자와 함께 Azure가 기대에 못 미치면, AI 구축 비용이 수익성보다 더 빠르게 커지고 있다는 신호가 된다. 또 다른 대규모 투자 기업이 어떤 속도로 움직이는지는 본지의 메타 플랫폼스(NASDAQ: META) 3분기 실적 기사에서 볼 수 있다.
관전 포인트
Azure와 약 45%: 고정환율 기준 성장률, 그리고 후드가 여전히 마이크로소프트의 용량이 부족하다고 말하는지.
설비투자와 500억 달러 초과: 총액, 금융리스, 유형자산 취득에 지급한 현금.
1,750억 달러: 2026년(역년 기준) 수치가 유지되는지, 2027년에 대한 초기 언급이 있는지, 내용연수 변경으로 약정이 운용리스로 얼마나 옮겨가는지.
매출총이익률: 가이던스가 시사하는 약 67% 부근을 유지하는지, 감가상각비가 얼마나 빠르게 늘고 있는지.
RPO와 수주: 오픈AI 포함·제외 증가율, 그리고 앤트로픽 약정에 대한 언급.
부품 비용: 2026년 계획에 담긴 약 250억 달러의 부품 가격 상승분에 대한 업데이트.
2026년 4분기 가이던스: 2026년 4분기(마이크로소프트 2027 회계연도 2분기)의 Azure와 설비투자 가이던스.
※ 본문의 인용문은 영문 발언을 번역한 것이다.
본 기사는 투자 권유가 아닌 정보 제공 목적으로 작성됐습니다.